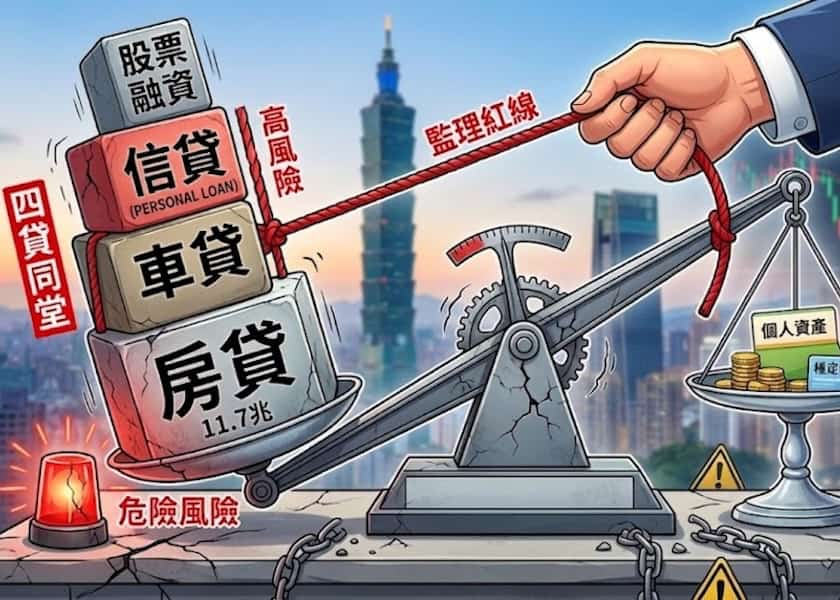
為遏止資本市場過度擴張信用及防範系統性違約風險,金管會 日前正式拍板,由財團法人金融聯合徵信中心(JCIC)建立的「銀行與證券商跨業信用查詢機制」預計於 2026 年 10 月底全面上線。這項被金融圈視為近三十年來最具突破性的跨業監理變革,將徹底打破長期以來銀行與券商各自獨立、授信「各看半張圖」的資訊壁壘,全面防堵投資人利用跨機構時間差進行房屋增貸、個人信貸、股票質押與券商融資的「四貸同堂」極限槓桿操作。
近年台股市場交易熱絡,不少投資人為了放大投資本金,紛紛運用多重管道借款:先向銀行申請房屋貸款或增貸,再辦理無擔保個人信用貸款,隨後將購入的股票向券商或銀行辦理股票質押借款,最後再搭配券商融資額度進行槓桿放大,形成市場俗稱的「四貸同堂」。
過去聯徵中心與台灣證券交易所之間僅互通是否有逾期放款、催收、退票或違約交割等「負面信用資料」,屬於是非題的警示,卻未建立「正面授信借款狀況」的即時交換管道,導致銀行不知道借款人在券商承做了多少融資或質押,券商核給信用交易額度時也無從得知客戶在銀行背負的信貸規模,成為高槓桿資金鏈的監理缺口。
針對這項潛藏風險,金管會銀行局局長童政彰表示,主管機關採取「雙線控管」策略。除了針對違約交割祭出更嚴厲的預防性處分(首次違約即須預收券款)之外,關鍵核心便是由聯徵中心建置系統平台直接與證交所對接,將跨業信用查詢機制常態化。新制在 10 月底正式啟動後,銀行在受理民眾申請信貸、房貸增貸或調高額度時,經當事人同意即可直接查得其在證券市場的融資餘額與股票質押狀況;同理,券商在審核投資人的信用交易額度時,亦能全面掌握其在銀行體系的整體無擔保負債,徹底補上跨業借貸資訊拼圖。
此項新制公布後在市場引發高度討論,據 四貸同堂成絕響?銀行券商10月底「跨業查信用」 股民示警槓桿族 - 聯合新聞網 指出,不少市場人士與投資族群已警覺「以貸養貸」的寬鬆時代即將終結。
過去部分高槓桿投資人習慣在股市面臨維持率不足時,臨時透過銀行快速線上信貸搬錢救急,藉此補足保證金;未來一旦銀行與券商跨業資料串接,銀行在評估「無擔保債務不得超過月薪 22 倍(DBR 22倍)」及收支比時,券商部位將被納入綜合考量,甚至可能因此拒貸或縮減額度,使多重借貸的套利模式大幅受限。
金融消金與風險管理專家提醒,新機制即將於 10 月底上線,借款人與投資族群應儘速重新盤點個人總負債結構與每月實質償債比率(DSR)。特別是同時背負房貸、信貸與質押借款的投資人,務必趁機制正式實施前主動評估流動性風險,適度降低融資成數與槓桿倍數,避免未來在金融市場震盪時,因跨業信用額度緊縮而陷入資金鏈斷裂的斷頭與追繳危機。