台灣因為人工智慧和科技出口表現亮眼,整體經濟表現佳,主計總處預估今年經濟成長率可能達到 11.05%,創下 39 年來的新高。
不過,房地產市場卻像待在冰窖裡,第一線的房仲和代銷朋友正經歷不小的挑戰。根據內政部的最新統計,全台仲介和代銷的家數從去年 7 月底的 9,301 家,短短 8 個月就減少了 156 家;加上交易量一直低迷、銀行審核變嚴,房貸利率也升到 3% 以上,大家不只獎金變少,還出現不少人離開,甚至開始汰弱留強的洗牌。
第一線的收入變化,在官方數據裡也看得很清楚。
主計總處指出,今年 9 月不動產業的實質經常性薪資降到每人每月 40,779 元,比 5 年前少了 2,119 元,跌幅快到 6%;跟 5 年最高峰的 43,344 元相比,更少了 2,565 元。如果把獎金和分紅也算進去,去年平均年薪是 57 萬 6,288 元,比前一年少 2 萬 3,112 元,約降了 4%;跟 2021 年房市最熱的時候比,收入縮水約 8%。資深房仲說,雖然央行稍微放寬第二戶房貸成數到七成,但銀行還是比較喜歡整批預售屋,二手房買氣不容易回升,大家從以前「躺著賣都成交」變成現在很難成交。
面對市場變冷,兩大房仲龍頭也開始調整。
信義房屋以直營為主,門市從 2021 年第 3 季的 482 家,一路縮到今年 7 月底的 430 家,10 月底更降到 423 家,5 年來總共減少 59 家;為了降低風險,他們近年積極發展代銷、都更、飯店和旅遊等多元業務。另一邊的永慶房產集團則採取不同策略,透過推出新品牌(像永義房屋)、跨品牌合作和團隊作戰,在逆境中努力搶佔市佔率,想辦法突破業績。
雖然 10 月六都的房子買賣稍微回升到 17,566 棟,年增 3.4%,前 10 個月累積到 16.9 萬棟,也轉為微幅成長 0.2%,看起來房市正在慢慢站穩腳步,但大家還是覺得要完全復甦還有一段路要走。
屋比房屋的葉國華總經理和中信房屋的莊思敏副理都說,在央行還沒大幅放寬貸款限制的情況下,房仲業已經進入「優者生存」的階段;光靠傳統帶看和話術可能不太夠,未來得靠更專業的經紀人。只要具備深耕在地行情、精準貸款規劃、房地合一稅務試算、都更危老評估,還有產業趨勢分析能力的「全方位資產顧問」,才能幫買賣雙方解決貸款和資金的難題,在房市寒冬裡脫穎而出。
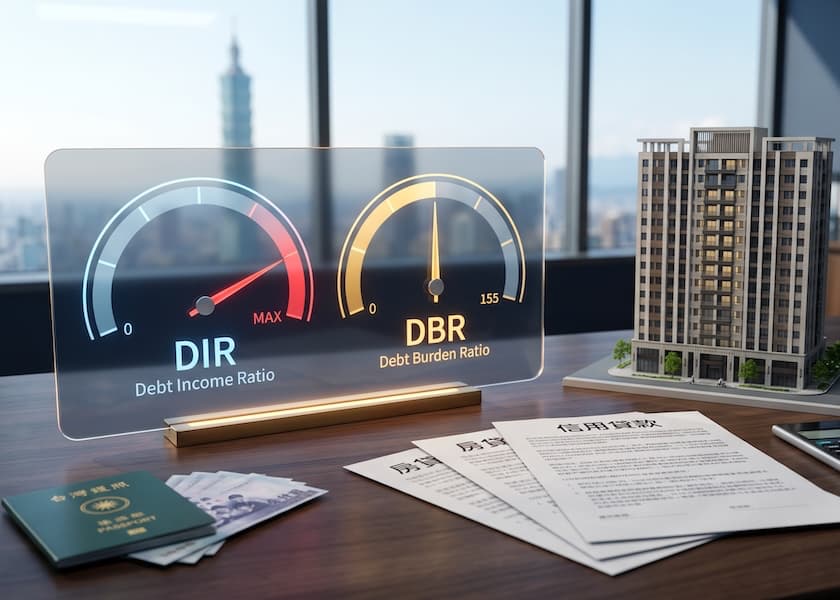
過去房市多頭時期,部分購屋自備款吃緊的買方,常會採取「八成房貸搭配一成個人信用貸款」(俗稱「八加一房貸」)的高槓桿方式拼湊頭期款。然而,在中央銀行實施第七波選擇性信用管制且銀行金檢查核轉嚴的背景下,這套操作邏輯已面臨全面失效。
金融知識發展協會理事長呂崑富近期在住展雜誌專題訪談中明確示警,即使購屋最後只差幾十萬元,買方也絕不能只看自己名下還剩多少無擔保信貸額度,因為銀行實務授信上除了計算「DBR(無擔保債務餘額倍數)」,更嚴格把關「DIR(負債收入比)」,稍有不慎就會落入「DBR 還沒碰到上限、DIR 卻已經先爆表」的核貸斷頭陷阱。
DBR 沒滿不代表借得到!月薪 5.5 萬實戰試算揭 DIR 緊箍咒
許多準備進場的受薪族存在致命盲區,誤以為只要個人信用貸款與信用卡循環總額未超過平均月收入的 22 倍(DBR 22 倍上限),就一定能順利借出剩餘信貸額度來補足交屋款。
呂崑富提醒,銀行在進行授信審查時,會同步穿透檢視借款人的「DIR(負債收入比)」,即檢視借款人每月的薪資收入是否足夠同時負擔房屋貸款及其他各類債務。
以實際試算為例:假設一位上班族月薪 5 萬 5,000 元,銀行審核設定的 DIR 上限抓七成,代表每月可負擔的總貸款還款空間約為 3 萬 8,500 元;若該名買方申辦 960 萬元的房屋貸款,每月房貸本息已需繳納約 3 萬 7,000 元,則其每月剩下的可支配負債空間僅餘 1,000 多元。
在此情況下,即使該名借款人的無擔保信貸額度在 DBR 22 倍規則下還有空間,在實務上也幾乎不可能再申貸出額外的信用貸款;依 30 年期房貸粗估,銀行每月只要少認列借款人 1 萬元的還款能力,最終核貸的房貸總額度就可能相差高達約 263 萬元。
資金用途金檢查核從嚴,信貸搬來補購屋款已遭封堵
除了兩大負債比率的計算限制外,借款資金的「實際流向與用途」更是當前金融監理的重點查核項目。
呂崑富指出,個人信用貸款依法合規的用途包含購買家具、家電或居家室內裝潢,但自央行祭出選擇性信用管制後,金融檢查對資金用途的穿透查核極為嚴格,借款人已不能再像過去一樣,隨意將無擔保信貸資金直接搬來充當購屋自備款或頭期款;一旦在房貸撥款前夕遭銀行聯徵照會發現異常信貸撥款或資金流向不明,不僅信貸可能受阻,更可能直接拖累主筆房貸的核貸成數。
看屋到撥款 6 大階段風險圖解,「簽約後至核貸前」為最高危空窗期
為協助購屋族精準控管交屋違約風險,住展雜誌亦整理從看屋到撥款的「六大階段資金風險軌跡」,點出買方最容易踩雷的關鍵時點:
○第 1 階段(看屋與出價):屬於低風險前期,重點在於掌握區域真實行情並估算自有自備款。
○第 2 階段(斡旋與付訂):風險轉為中度,買方應向兩至三家承辦銀行進行初步口頭估價與條件比較。
○第 3 階段(正式簽約):風險顯著升高,由於銀行初估不等於最終正式核貸結果,買方務必在合約中爭取加註「貸款不足解約條款」。
○第 4 階段(正式申貸):邁入不確定性最高的「資金風險空窗期」,買方已簽約付訂卻仍無法確定銀行最終願意核貸的金額,需備齊謄本與財力資料啟動聯徵審查。
○第 5 與第 6 階段(銀行核貸與完稅過戶撥款):待銀行正式核貸,實際額度、成數與利率明朗後,若有資金缺口須立即在撥款前處理完畢。
專家自保建議:切忌盲目拉高槓桿,簽約務必預留財務緩衝
面對銀行緊縮審查與利率維持高檔的現況,房產與金融專家建議自住買方在簽約前應徹底摒棄「八加一房貸」的高槓桿思維。
在正式支付簽約款之前,除了應先向多家銀行試算自身的 DIR 與 DBR 安全餘裕,確認自有存款確實足夠支應至少二至三成自備款與裝潢預備金外,切勿在房屋買賣流程進行期間隨意動用信貸、車貸或信用卡分期;唯有保持乾淨穩健的個人資產負債表,並在買賣契約中妥善設定「貸款不足無息解約條款」,才能在緊縮環境中安穩順利完成交屋。