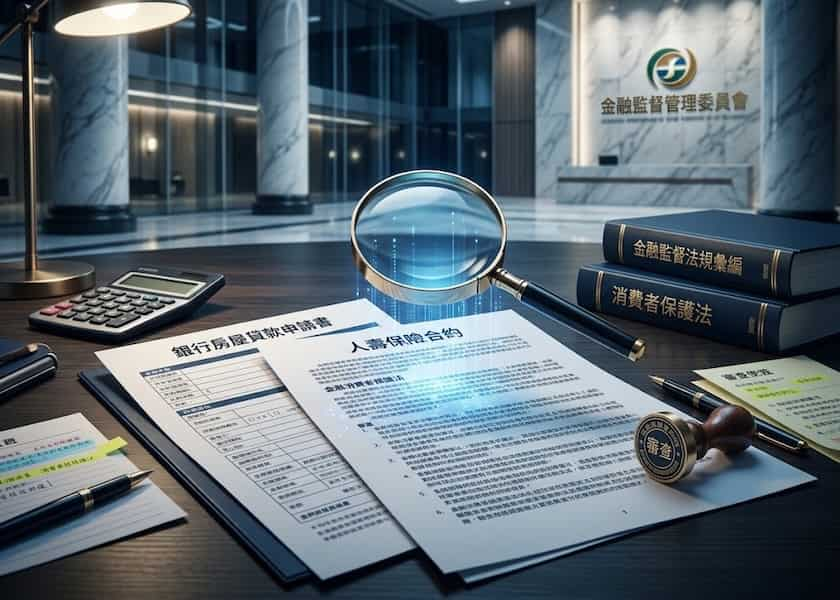
辦房貸被暗示買壽險才給低利?金管會抽聽電話錄音抓包!重申嚴禁列為核貸交換條件

<聰明貸款報導>

為了讓金融檢查更透明,也希望金融業把內部管理做得更好,金管會特別分享了 2026 年上半年金融機構的檢查重點:

這次檢查涵蓋金控、本國銀行、壽險和電子支付等十大業別,主要發現集中在「保護消費者(房貸搭售壽險)」、「放款與內部管理(規避 72 條之 2 限額)」、「防詐騙與洗錢漏洞」以及「資訊安全與軟體弱點」這四方面。
其中,銀行在房貸比較緊的時候,用「比較好的利率」或「核貸條件」來搭配房貸壽險,檢查局直接聽了電話錄音就發現問題,主管機關也再次提醒要嚴格處理。

一、保護消費者:房貸強搭壽險被抽查發現,金管會強調「不能當作核貸條件」

在保護消費者方面,不動產貸款時的不當搭售最受關注。檢查局抽查電話訪談和客服錄音時發現,有些銀行業務人員在辦理購屋貸款時,沒清楚告訴客戶可以自由選擇要不要投保,甚至說「買了房貸壽險利率才比較好」或「買了比較容易過件」來引導。

檢查局副局長郭文龍說,錄音裡不少客戶都問過利率和搭售的問題,顯示行員沒顧到客戶的選擇權。金管會銀行局也再次提醒,房貸壽險不是法律規定一定要買的,銀行不能強迫搭售,更不能把它當作核貸或定價的條件,這樣已經違反保護消費者的原則。

二、放款與內管:違規把未核准的購地案排除在限額外,被揪出來

在放款管理方面,檢查發現有些機構為了應付不動產貸款額度吃緊,把沒經過主管機關核准的購地或自辦重劃案,擅自排除在《銀行法》第 72 條之 2「不動產放款不能超過存款與金融債的 30%」的限制之外。

法律允許排除的項目只有都市更新、危老重建或中央核准的重大投資;一般沒核准的土地開發或建築融資不能這樣做,這樣就像是把真實放款量藏起來,規避規定。金管會已經要求違規機構限期補回並調整比例。

三、防詐騙與洗錢漏洞:警示帳戶通報慢、公司變更審查沒落實

面對詐騙變多,這次檢查也點出幾個開戶和監控的缺點: • 警示帳戶通報脫節:有些電子支付和金融機構收到警察通報的警示帳戶後,沒第一時間連線通報聯徵中心(JCIC),讓攔阻出現時間差;
• 公司戶審查太表面:客戶從「籌備處」變成正式公司時,沒確實查清楚實際受益人;
• 代理匯款沒驗證:常有第三人代理大額匯款的異常情況,卻沒留下查證代理關係的紀錄。

四、資訊科技的小缺點:網站安全設定還不夠完善,也用了有已知漏洞的套件

在數位金融與資安方面,金檢發現有些機構的網站「安全標頭」設計可以再加強,系統開發時引用了有已知漏洞(CVE)的第三方套件,而且沒趕快修補,可能讓系統面臨跨站腳本(XSS)攻擊或資料外洩的風險。

官方提醒與大家自保的小撇步

針對這四項問題,金管會除了要求受檢機構限期改善,也請所有金融機構的董事會與審計委員會把這些狀況列入稽核重點,加強防護。

消金法律與理財專家也給購屋的朋友兩項實用的自保建議:

掌握選擇權,大方拒絕不合理的搭售:辦房貸時,如果業務說「要加保壽險才有低利率」,這已經違反金管會規定。大家可以根據家裡負擔來決定是否要買壽險,如果遇到強迫,可以請行員提供書面條款,或打金管會的陳情專線。

仔細看房貸的總費用年百分率(APR):申請房貸時,要以包含開辦費與手續費的 APR 來評估,別為了那一點點利率優惠而背負高額保費,這樣才算真正透明又合理。
更多內容


交屋潮驚變退屋潮!換屋族尾款卡關退屋,律師示警:拒貸不代表能無責解約

<聰明貸款報導>

全台預售屋市場迎來完工交屋潮,不過在央行信用管制與銀行房貸水位吃緊的雙重夾擊下,原本預期的交屋潮正轉變為退屋潮。
最新實價申報統計顯示,今年上半年全台預售屋解約金額高達 347.2 億元、解約件數達 2,189 件,雙雙創下近 3 年歷史新高。過去主打低首付、工程零付款的建案成為解約第一排重災區,更有換屋族在完成銀行對保後突遭拒貸,因無法如期撥款而面臨遭建商沒收數百萬元違約金的沉重困境。

房產專家指出,這波解約風暴的核心在於低首付槓桿斷鏈。
過去部分建案主打自備款僅需總價 5% 至 6%,吸引大量投資買盤進場,原盤算在工程期間轉約獲利;但隨著政策全面禁止預售合約換約轉售,買方被強制鎖定至完工交屋。如今面對第二戶限貸收緊、銀行房貸實質利率普遍升破 2.6% 至 3.0% 且排撥漫長,許多當初投入資金較少的買家無力補足後續數百萬元差額,在衡量長期利息負擔與資產風險後,寧可選擇放棄已繳款項讓建商沒收違約金,果斷停損解約。

除了投資客退場,政策緊縮亦衝擊一般自住換屋族。
實務上近期出現換屋買方以兩千多萬元購入新成屋,在配合銀行完成對保後,隔週卻突然接到銀行通知放款額度用罄無法承做;買方緊急洽詢其他銀行,卻面臨排撥期長達數月或利率大幅加碼,最終因未能在合約期限內完成尾款撥付,遭建商依約主張沒收最高 15%、高達 348 萬元的違約金。專業律師提醒,銀行拒絕放款並不代表買方能自動無責解約,若合約未事先約定貸款不足的處理機制,買方仍須負擔沉重的民事違約責任。

專家建議,面對房貸撥款塞車與違約風險,購屋人在簽訂預售契約時,應積極爭取加註「非因買方個人信用事由致房貸成數不足時,得無條件解除契約」之特約條款;即將交屋的買方更應提早 4 至 6 個月主動向多家金融機構送件預審,確認可貸成數與排撥期程,並準備充足的自有資金,避免因過度仰賴高槓桿而蒙受重大財務損失。

更多內容


單一銀行報錯近十年!金管會重塑數據 房貸高逾放警報提前 15 個月浮現

<聰明貸款報導>

金管會公布 8 月底本國銀行購置住宅貸款逾期放款金額攀升至 97.13 億元,單月增加 2.88 億元,終結連續兩個月的下降走勢,距離百億元大關僅一步之遙。
更令金融圈矚目的是,因單一銀行申報錯誤引發的數據「校正回歸」顯示,國銀房貸逾放早已連續 17 個月站穩 90 億元以上高檔,自 2024 年 8 月的起漲點以來,短短兩年間逾放規模暴增近四成,顯示升息累積效應與房市降溫已實質衝擊部分借款人的還款能力。

這波高逾放數據背後牽扯出長期的統計盲區。金管會證實有 1 家本國銀行自 2016 年至今長達近十年期間,在房貸餘額及房貸逾放等統計欄位申報出現嚴重錯置與少報,導致全體國銀歷史房貸逾放數據長期失真。
主管機關要求該銀行全面更正並重算歷史數字後證實,早在 2025 年 4 月國銀房貸逾放就已突破 90 億元,代表高壞帳警訊比原先公眾認知提前整整 15 個月便已成形;統計圖譜重塑後亦顯示,房貸逾放自 2024 年 8 月的 69.66 億元低點一路墊高至今年 8 月的 97.13 億元,兩年內累積增加 27.47 億元,增幅達 39.4%,期間更曾連續 10 個月逐月攀升。

金融法規定義,「逾期放款」是指借款人積欠貸款本金或利息超過三個月,因此 8 月底新增的 2.88 億元逾放,實質反映出借款人在今年第 2 季前後便已開始出現現金流短缺與還款異常。
大型行庫與授信主管分析,推升壞帳規模居高不下的關鍵在於三大結構性壓力:首先是央行連續調息推升房貸利率至 2.3%~2.6% 以上,疊加疫情期間購屋者的 3 至 5 年寬限期陸續屆滿,月繳本息暴增翻倍;其次是央行選擇性信用管制與銀行法第 72 條之 2 額度緊縮使房市量縮,過去借款人若繳款困難可透過轉貸、原屋增貸套現或快速賣屋化解,如今變現與轉貸退路全面受阻;最後則是第一線行庫發現違約戶約半數具備中小企業主或自營商身分,本業營收受景氣波動波及,進而拖累個人房貸繳納能力。

儘管房貸逾放金額直逼百億大關,但金管會指出,由於全體國銀房貸總餘額已逼近 12 兆元龐大分母,目前房貸整體逾放比率僅約 0.08%,遠低於整體放款平均水準,銀行體系資產品質與資本適足率依然維持穩健。金融研調機構分析,房貸高逾放後續能否順利回落,將取決於新增逾放產生速度、各家銀行提存後轉銷呆帳的處理進度,以及主管機關對各行庫授信集中度的風控力道;由於壞帳絕對金額居高不下,多數商業銀行在第 4 季對高負債客群的自備款成數要求已進一步拉高,審核條件更趨嚴格。

消金專家提醒,面對高逾放環境與銀行緊縮態勢,借款人應落實實務自保。名下房貸即將屆滿寬限期者,務必提早 3 至 6 個月試算轉為本息攤還後的真實月繳金額,嚴格檢視家庭緊急備用金是否充裕;若遭遇短期現金流斷層,切莫消極失聯或直接斷繳,因房貸本息一旦連續積欠達三個月即會被正式列為逾放並通報聯徵中心,重創信用評分並面臨房屋遭法拍風險,借款人應在違約前主動檢附證明向承貸銀行申請展延還款年限或短期本金寬緩方案,爭取資金調度時間。

更多內容


專家示警恐釀「股房雙殺」!多貸入股亂象驚動主管機關,連環借貸以貸養貸走入歷史

<聰明貸款報導>

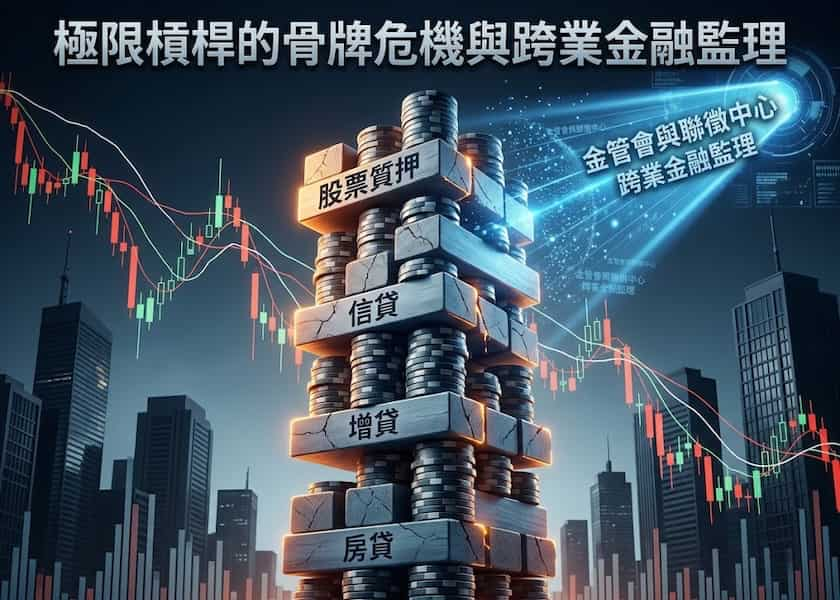
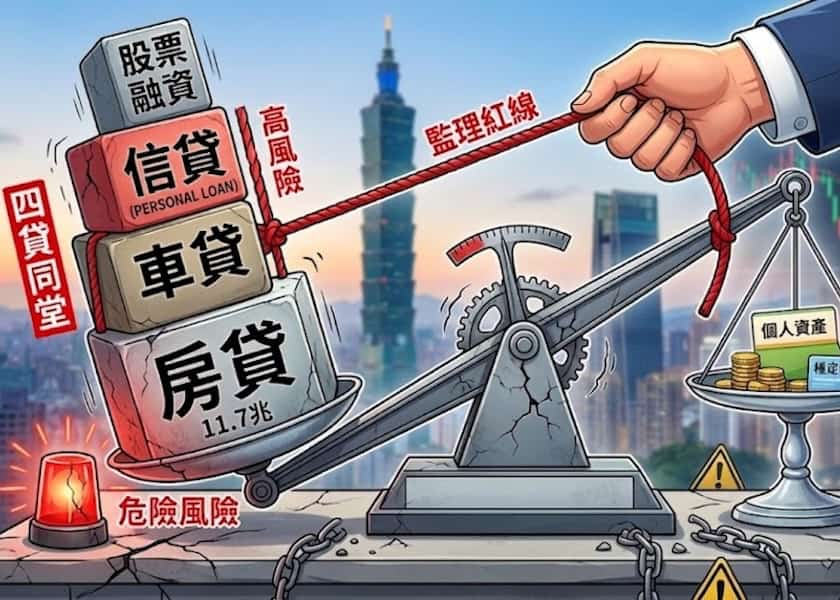
台股維持高檔震盪,部分投資人透過「既有房貸、房屋增貸、個人信貸、股票質押與融資」層層借貸炒股的「四貸同堂」亂象,正式引發主管機關鐵拳整頓。
金管會拍板「銀行與券商跨業信用查詢機制」將於 10 月底正式上線,並要求本國銀行自 10 月起按月申報「個人理財週轉金」流向,全面防堵個人過度擴張信用槓桿。

過去銀行與券商在徵信體系上「各看半張圖」,銀行查不到客戶在券商的股票質押或融資負債,券商也無法得知投資人在銀行的信貸規模,使得高槓桿族群得以利用跨機構資訊落差「以貸養貸」。
10 月底新機制上線後,聯徵中心將直接對接證券交易所,雙向串接融資與借貸數據,銀行在計算個人無擔保負債上限(DBR 22倍)與還款收支比時,券商部位將被全數納入綜合審查,使連環借款無所遁形。

房產趨勢專家提出警示,若放任多貸入股亂象持續延燒,一旦資本市場大幅拉回,斷頭追繳的連鎖效應恐演變成「股房雙殺」,呼籲主管機關必須從資金流向、授信總量及系統性違約三大維度落實全面監控。
過去依靠「臨時借信貸補足質押維持率」的借新還舊模式即將走入歷史,高槓桿投資人應把握新制實施前的最後時間,儘速檢視名下負債結構,將每月還款支出嚴格控制在固定收入的四成以內,提早落實降槓桿避險。

更多內容


交屋自備款繳完裝潢金告急!房貸增貸卡關難解急,線上數位信貸成自住客及時雨

<聰明貸款報導>

中秋與教師節連續假期結束,適逢9月底季底傳統交屋旺季,全台各大銀行與地政機關一早便湧現密集的產權移轉過戶、抵押權設定塗銷與尾款撥款潮。然而,在《銀行法》第72條之2不動產放款水位持續緊縮的背景下,許多新交屋家庭面臨房屋增貸無門或排撥期過長的窘境,促使無擔保線上數位個人信貸迅速躍居為填補裝潢、家電購置與代書稅費等短期資金缺口的過渡主力。

新成屋與中古屋買方在完成房屋買賣時,往往在付清兩至三成自備款後,隨即面臨動輒數十萬元的契稅、代書登記規費、社區管理費預繳,以及動輒上百萬元的室內裝潢與家電採購開銷。
過去多數屋主習慣在申辦房貸時一併申請原屋增貸或二胎房貸以因應後續支出,但在目前全體銀行受限於不動產放款集中度控管、一般房貸審核期動輒耗時一至兩個月的市況下,銀行對房屋增貸的審查更趨嚴格,部分行庫甚至直接婉拒增貸申請,或是開出逼近3%的高利率,讓急於入住的交屋族面臨嚴峻的現金流斷層。

為滿足民眾在交屋階段的即時資金需求,各大商業銀行與純網銀紛紛針對優質受薪階級與專業人士,擴大推展線上數位個人信用貸款。
相較於傳統房貸增貸繁瑣的房屋鑑價、地政設定與冗長對保流程,數位信貸主打全流程線上申辦、最快一至兩個工作天內完成審核與撥款,加上部分銀行在季底祭出首期超低利率或減免開辦費專案,大幅降低了申貸門檻,成為交屋家庭在短期資金周轉上的關鍵活水。

消金專家與銀行授信主管提醒,借款人利用數位信貸作為裝潢過渡資金時,切勿僅被首期超低利的行銷方案吸引,必須審慎檢視扣除各項手續費與優惠期過後適用之「總費用年百分率(APR)」,並確認合約中關於提前清償違約金的綁約限制。
此外,金管會與聯徵中心預計於10月底正式上線「銀行與券商跨業信用查詢機制」,未來個人名下的整體負債狀況將更為透明,銀行在核貸信貸時,仍嚴格受到「無擔保債務總額不得超過平均月收入22倍」的法定上限約束。

專家建議,購屋人若有裝潢週轉需求,應優先依據自身穩定的每月現金流進行本息攤還試算,將每月總負債支出嚴格控制在家庭收入的三成至四成以內;在申辦線上數位信貸時,應避免在一個月內同時向三家以上金融機構密集送件,以防聯徵新業務查詢次數過多導致信用評分受損,確保能在最短時間內以合理的借貸成本順利完工入住。

更多內容


「四貸同堂」成絕響!跨業信用聯防 10 月底上線,股民示警借新還舊與多重套利空間全面封堵

<聰明貸款報導>

為遏止資本市場過度擴張信用及防範系統性違約風險,金管會 日前正式拍板,由財團法人金融聯合徵信中心(JCIC)建立的「銀行與證券商跨業信用查詢機制」預計於 2026 年 10 月底全面上線。這項被金融圈視為近三十年來最具突破性的跨業監理變革,將徹底打破長期以來銀行與券商各自獨立、授信「各看半張圖」的資訊壁壘,全面防堵投資人利用跨機構時間差進行房屋增貸、個人信貸、股票質押與券商融資的「四貸同堂」極限槓桿操作。

近年台股市場交易熱絡,不少投資人為了放大投資本金,紛紛運用多重管道借款:先向銀行申請房屋貸款或增貸,再辦理無擔保個人信用貸款,隨後將購入的股票向券商或銀行辦理股票質押借款,最後再搭配券商融資額度進行槓桿放大,形成市場俗稱的「四貸同堂」。
過去聯徵中心與台灣證券交易所之間僅互通是否有逾期放款、催收、退票或違約交割等「負面信用資料」,屬於是非題的警示,卻未建立「正面授信借款狀況」的即時交換管道,導致銀行不知道借款人在券商承做了多少融資或質押,券商核給信用交易額度時也無從得知客戶在銀行背負的信貸規模,成為高槓桿資金鏈的監理缺口。

針對這項潛藏風險,金管會銀行局局長童政彰表示,主管機關採取「雙線控管」策略。除了針對違約交割祭出更嚴厲的預防性處分(首次違約即須預收券款)之外,關鍵核心便是由聯徵中心建置系統平台直接與證交所對接,將跨業信用查詢機制常態化。新制在 10 月底正式啟動後,銀行在受理民眾申請信貸、房貸增貸或調高額度時,經當事人同意即可直接查得其在證券市場的融資餘額與股票質押狀況;同理,券商在審核投資人的信用交易額度時,亦能全面掌握其在銀行體系的整體無擔保負債,徹底補上跨業借貸資訊拼圖。

此項新制公布後在市場引發高度討論,據 四貸同堂成絕響?銀行券商10月底「跨業查信用」 股民示警槓桿族 - 聯合新聞網 指出,不少市場人士與投資族群已警覺「以貸養貸」的寬鬆時代即將終結。
過去部分高槓桿投資人習慣在股市面臨維持率不足時,臨時透過銀行快速線上信貸搬錢救急,藉此補足保證金;未來一旦銀行與券商跨業資料串接,銀行在評估「無擔保債務不得超過月薪 22 倍(DBR 22倍)」及收支比時,券商部位將被納入綜合考量,甚至可能因此拒貸或縮減額度,使多重借貸的套利模式大幅受限。

金融消金與風險管理專家提醒,新機制即將於 10 月底上線,借款人與投資族群應儘速重新盤點個人總負債結構與每月實質償債比率(DSR)。特別是同時背負房貸、信貸與質押借款的投資人,務必趁機制正式實施前主動評估流動性風險,適度降低融資成數與槓桿倍數,避免未來在金融市場震盪時,因跨業信用額度緊縮而陷入資金鏈斷裂的斷頭與追繳危機。

更多內容


央行公布8月五大銀行新增房貸驟減近120億,新青安占比探10個月新低

<聰明貸款報導>

中央銀行公布最新五大銀行新承做放款統計:8月份臺灣銀行、土地銀行、合作金庫、第一銀行與華南銀行等五大行庫新承做房貸金額為571.65億元,較上月大幅減少119.44億元,月減幅達17.28%,不僅跌破600億元大關,更創下近3個月新低。
同時,因低利貸款比重下降,房貸加權平均利率微幅上升至2.321%,創近3個月新高;新青安房貸占整體新增房貸比重則滑落至41.88%,寫下近10個月以來的最低紀錄,顯示房市投機買盤退潮,市場交易動能逐步降溫。

從市場交易結構觀察,8月新增房貸動能明顯收斂,主要受季節性因素、政策效應及天候干擾等多重影響。農曆7月民俗月期間,民間多避免交屋過戶與看屋,加上颱風假影響實體審件天數;另一方面,7月份因趕搭前一波青安貸款補貼尾聲而出現一波集中簽約潮,拉高基期,隨著熱潮消退,8月六都建物買賣移轉棟數大幅月減逾兩成,進一步壓抑了整體房貸承作規模。

在房貸結構方面,新青安房貸撥貸金額在8月降至約239.4億元,占五大銀行新承做房貸比重由前月的45%以上降至41.88%。雖然新一階段青安方案持續針對青年家庭提供支持,但在主管機關與公股銀行全面嚴查人頭戶、防杜轉租及加強實質自住檢核之下,非自住投資需求已全面退出。由於利率較低的新青安放款份額縮水,推動五大銀行平均房貸利率微升至2.321%。

相較於房貸市場的降溫,銀行資金明顯轉向支持實體經濟發展。統計顯示,五大銀行8月份「資本支出貸款」衝上1,218.26億元,創下逾4年半以來的新高紀錄,週轉金貸款亦維持在兆元以上高檔。這反映出在半導體與高科技產業出口動能帶動下,國內企業購置廠房設備與擴充產能的投資需求依然強勁,銀行授信資源正有效落實引導資金進入實體產業的政策目標。

面對房貸市場回歸自住基本面,專家建議購屋族應建立穩健的財務規劃。
目前房貸利率已確立在2.3%以上的高檔常態,申貸前應謹慎評估自身還款能力,維持充裕的自備資金;此外,由於多數銀行仍面臨不動產放款集中度與水位控管,審核作業與排隊撥款週期較以往拉長,簽約時需預留充分的交屋與核貸時間,新青安借款人更須恪守自住原則,切勿將房屋違規轉租,以確保自身的房貸權益。


更多內容


央行鬆綁第 2 戶房貸至 7 成!在途案件准重審改貸、行庫「得從嚴核貸」

<聰明貸款報導>

中央銀行 宣布自 9 月 18 日起,將自然人第 2 戶購屋貸款最高成數上限由 6 成提高至 7 成(仍維持無寬限期)。針對交屋過渡期的適用疑義,央行最新發布 中央銀行對金融機構辦理不動產抵押貸款業務規定問與答 -
中央銀行 正式定調兩大執行準則:尚未撥款的在途案件准予申請改貸 7 成;但 7 成為法規上限,各銀行仍「得自訂從嚴規定」。

核心重點速覽

1.在途案件准予重新適用:
凡於 9 月 18 日新制生效前已簽約、送審,但銀行尚未撥款的第 2 戶房貸案件,借款人得檢具證明向承貸銀行申請依新制重審,爭取將貸款成數提高至 7 成。

2.法定上限非保證額度,銀行得從嚴審核:
央行明定「承貸金融機構如有從嚴規定者,從其規定」。各銀行受限於《銀行法》第 72 條之 2 放款水位緊繃與個別風險控管,仍有權維持 6 成審核、拉高利率,或依「房屋鑑價與成交價取其低」核定成數,並非人人皆能貸滿 7 成。

3.打炒房防線不變:
依據 重大政策-中央銀行理監事聯席會議決議新聞稿 - 中央銀行 與 央行房市管制鬆綁!第二戶房貸成數升至7 成,9/18 上路 - 果仁家,自然人第 2 戶房貸首期起即須本息攤還(無寬限期);名下有房者第 1 戶無寬限期;第 3 戶(含)以上與高價豪宅貸款上限一律緊扣在 3 成。

借款人實務行動建議

○在途戶速洽承辦銀行:
尚未對保撥款的借款人應儘速聯繫銀行專員申請重審追加額度,並確認作業時程是否影響交屋期限。

○評估現金流負擔:
以總價 2,000 萬元住宅試算,成數自 6 成升至 7 成,自備款現省 200 萬元;但因無寬限期,每月本息攤還增加約 7,800 元,務必確認月還款能力。

更多內容


央行利率連十凍!第2戶房貸上限放寬至7成、取消購地動工令今起生效上路

<聰明貸款報導>

中央銀行 於昨(17)日下午召開 2026 年第 3 季理監事聯席會議,正式決議維持政策利率不變,重貼現率、擔保放款融通利率及短期融通利率分別維持在 2.0%、2.375% 及 4.25%,寫下連續十季利率凍漲紀錄。
而在不動產市場高度關注的選擇性信用管制方面,央行態度轉向「精準管理」,針對實質自住需求與開發實務釋出兩大鬆綁彈性:自今日(9 月 18 日)起,自然人第 2 戶購屋貸款最高成數由 6 成調升為 7 成(仍無寬限期),並同步取消建商購地貸款「18 個月限期動工」之切結規定。
根據中央銀行理監事聯席會議決議新聞稿說明,央行理事會考量國內通膨持續趨緩、全年經濟成長穩健,決定維持現行溫和緊縮的貨幣政策基調。
央行總裁楊金龍於會後記者會表示,隨著選擇性信用管制累積成效,不動產授信集中度已見改善,民眾看漲房價的預期心理明顯降溫,房市朝軟著陸格局發展。
楊金龍特別強調央行並非要硬梆梆掐死,政策必須兼顧民間實質自住換屋需求,因此適度給予配套彈性,避免不必要的資金斷鏈衝擊民生交易。

本次新制對一般家庭影響最深的,在於自然人第 2 戶購屋貸款最高成數上限由 6 成拉高至 7 成,於全國一體適用。這項調整直接為「先買後賣」的實質自住換屋族減少 1 成自備款壓力,有效紓解換屋鏈卡關的窘境;但央行為防範投機資金借道炒作,明定第 2 戶貸款依然嚴格維持「無寬限期」規定,借款人自首期起即須開始本息平均攤還。

在供給端方面,央行正式取消建商向銀行申辦購地貸款時須切結「18 個月內開工」的限制。過去幾年因全台營建業面臨嚴重缺工料漲,加上都市更新與各地方政府建照審查程序冗長,18 個月的開工令屢屢引發建商反彈,甚至衍生逼建商倉促動工導致工程品質瑕疵或爛尾樓的隱憂;央行本次回歸授信常態,改由各金融機構依個案開發進度落實實質審核,使建商在規劃推案與資金調度上獲得實質喘息空間。

在釋出換屋與開發彈性的同時,央行防範高槓桿投機炒作的底線依然未見動搖。
名下已有房屋者申請第 1 戶購屋貸款維持「無寬限期」;自然人第 3 戶(含)以上住宅貸款成數上限維持 3 成(無寬限期);高價住宅(豪宅)貸款上限亦維持 3 成(無寬限期),台北市 7,000 萬元、新北市 6,000 萬元與其他縣市 4,000 萬元的認定門檻並未調高;公司法人購置住宅貸款與建商餘屋貸款上限也均緊扣在 3 成水準。

針對換屋族的實質財務負擔,若以總價 2,000 萬元的住宅為例,貸款成數由 6 成提高至 7 成後,自備款直接由 800 萬元降至 600 萬元,現省 200 萬元即期現金自備壓力;然而在 30 年期、年利率 2.4% 且無寬限期的條件下,貸款 1,400 萬元每月本息平均攤還約為 54,584 元,較原本貸款 1,200 萬元的月付額 46,786 元增加約 7,798 元,換屋家庭在評估進場時,仍須嚴密檢視長期現金流負擔能力。

市場專家普遍肯定央行政策兼顧了金融穩定與自住流通。依據,本次調整採取「軟中帶硬」策略,雖有助於第 4 季房市低迷交易量小幅回溫,但在全球利率高檔、經濟大環境維持審慎的大趨勢下,房價難以立即止跌翻多。專家並提醒,即使央行法規放寬成數,各商業銀行目前仍受限於《銀行法》第 72 條之 2 的不動產放款總量上限,實際核貸額度與鑑價結果仍因行庫而異,購屋族在簽約前應先向銀行確認可貸成數,並保留充裕的核貸工作期。

更多內容


台美超級央行週決策日!台灣市場聚焦利率「連十凍」與房市管制三大焦點

<聰明貸款報導>

繼美國聯準會(Fed)於美東時間 9 月 16 日公布最新貨幣政策決議後,中央銀行 亦將於今日(9 月 17 日)下午正式召開 2026 年第 3 季理監事聯席會議,並預計於會後由總裁主持記者會說明決策方向。
在當前通膨趨於平穩、不動產市場顯現軟著陸跡象的背景下,市場高度關注央行政策利率是否迎來「連十凍」,以及選擇性信用管制的執行細節是否釋出彈性配套。

焦點一:政策利率料將「連十凍」,維持 2.0% 穩健平衡

市場普遍預期,央行重貼現率本次將維持在 2.0% 的現行水準,實現「連續十季凍結」。

雖然國際主要央行利率決策動向備受關注,但觀察國內經濟情勢,下半年消費者物價指數(CPI)年增率持續朝 2% 以下的安全警戒區間收斂,加上經濟成長動能持穩,央行並無進一步升息抑制物價的急迫性;而面對全球景氣復甦步調分化,央行亦無過早調降利率的空間,維持利率不變將是兼顧經濟穩健成長與金融穩定的首選基調。

焦點二:換屋族 18 個月切結條款,實務配套與行政彈性受矚目

在房市選擇性信用管制方面,市場焦點集中於「實質自住換屋」的配套是否進一步細緻化。

先前第七波信用管制要求第二戶房貸購屋者若欲豁免限貸限制,必須簽署切結書並於 18 個月內出售原舊屋。然而,隨著近期房市交易拉長、買方觀望,不少實質自住換屋族反映「賣舊屋」難度增加,面臨切結違約與銀行追回利息的壓力。
市場關注央行是否會在維持打炒房大方向不變的前提下,針對「先買後賣」的實質自住個案釋出審核彈性或更清晰的認定準則,避免過度衝擊常態性的居住流動需求。

焦點三:高價住宅門檻實施 13 年未調,產業界呼籲檢討認定標準

高價住宅(豪宅)信用管制門檻的合理性,亦是本次理監事會議前夕產業界高度陳情的議題。

依據現行規定,台北市總價 7,000 萬元以上、新北市 6,000 萬元以上、其他縣市 4,000 萬元以上即被列為高價住宅,貸款成數上限僅 3 至 4 成且不得有寬限期。對此,央行理監事會前賴正鎰:房市朝軟著陸、管制應放寬!賴正鎰提四大建言:豪宅門檻應優先修正,此項標準自實施至今已達 13 年未曾調整,在近幾年原物料、工資與土地成本持續堆疊下,許多都會區中大坪數的標準三至四房自住產品動輒觸及豪宅門檻,大幅加重自住家庭的自備款壓力,產業界因而強烈建議應適度調高各縣市門檻並放寬貸款成數。

市場研判:房市已呈軟著陸,加碼第八波限貸機率偏低

綜合各大金控與研究機構最新研判,8 月六都買賣移轉棟數已較前月重挫逾兩成,房市交易量明顯降溫,投機炒作資金已大幅退場,房市正朝健康軟著陸方向調整。因此,預期央行今日再度祭出「第八波信用管制」的必要性大幅降低,政策重心將轉向緊盯銀行貸後資金流向、防範資金轉入投機行為,同時確保自住首購族群的放款額度維持暢通。

專家給予購屋與借款人的行動建議

1.首購族善用政策優勢:在「銀行法第 72 條之 2」比率控管下,目前各大公股與民營銀行皆將授信資源優先分配給無自用住宅的首購族群,首購族可趁房市回歸買方市場之際,審慎議價並挑選地段機能良好的實質需求物件。

2.換屋族落實保守財務規劃:有「換屋」需求的家庭,在簽約前務必與承貸銀行確認舊屋房貸清償或切結配套;若購買總價偏高的住宅,應請銀行事先進行鑑價確認是否跨入豪宅警戒線,備妥充足自備款以防貸款成數產生落差。

更多內容