這幾個月讓大家房貸排隊的銀行法規限制,終於出現好轉! 金管會最新數據顯示,到 2026 年 9 月底,36 家本國銀行不動產放款比率平均降到 23.79%,比 8 月再降 0.18 個百分點,不只創下近 16 年來的新低,連過去最緊張的「超過 27%」的警戒銀行也首度全部歸零,代表銀行現在的放款空間已經輕鬆許多。
根據《銀行法》第 72 條之 2,銀行不動產放款不能超過存款加金融債券的 30%,大家常說的「不動產放款天條」。為了避免超標,銀行通常會把 28% 當作警戒線,以前不少大行因為接近或超過而限貸、排隊變慢。現在 9 月的數據顯示,平均比率降到 23.79%,比去年同期還低了快 2 個百分點;今年初還有幾家超過 28%,現在已經完全沒有了,連 27% 到 28% 的銀行也從 6 月的 1 家降到 9 月的 0 家,全台灣都沒銀行超標。
雖然房貸總額還在增加,但這個比率能逆勢創新低,主要是因為兩大好消息:一方面,金管會把新青安貸款從計算分子裡拿掉,讓銀行輕鬆不少;另一方面,AI 與科技出口帶動企業獲利回流,存款大幅增加,加上銀行發行金融債充實資金,分母變大,讓不動產放款的比例自然稀釋了。
到今年 9 月底,國內銀行的房貸餘額已經來到 11 兆 9,561 億元,單月就增加了 768 億元,年增率從維持 10 個月的 4% 跳升到 5.01%,前 9 個月總共增加了 4,448.76 億元。
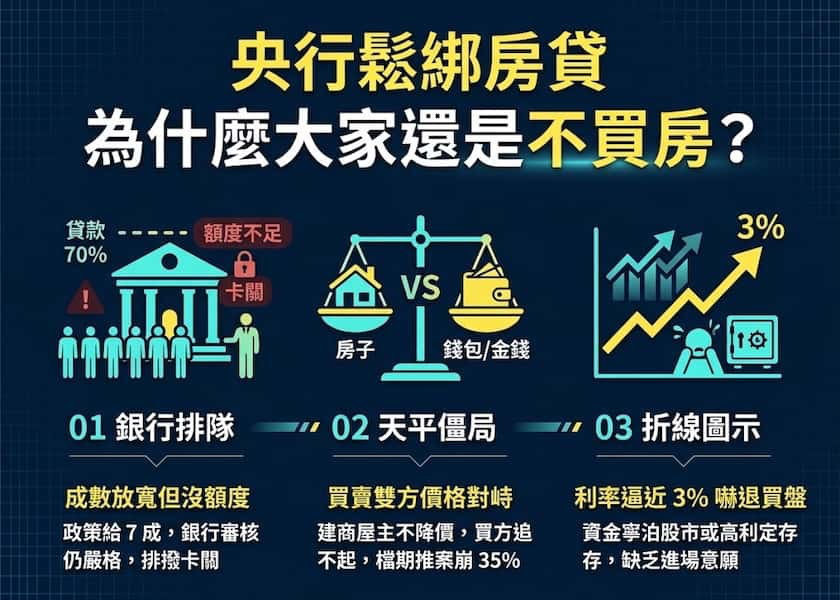
大家關心「為什麼法定比率創下 16 年新低,一般人還是覺得房貸很難辦、要排好幾個月」,主管機關和專家解釋:銀行法第 72-2 條只是資本的上限,但央行持續執行第七波選擇性信用管制,像是有房的人買第 2 戶只能貸 7 成且沒寬限期,多屋族或高價豪宅甚至只能貸 3 成,讓非首購族群的空間變小了;另外,今年科技製造業擴產和備料,企業需要很多週轉金,因為企業貸款利率高、回收快,銀行為了流動性和獲利,會優先把資金給企業,對一般房貸就採取「以價制量」、審核變嚴。
現在銀行法第 72-2 條的警戒家數已經歸零,代表銀行不再有「額度爆表」的硬性藉口。第四季真的要買房的朋友,可以主動找以前因為接近警戒線而縮減收件的公股大行重新詢問;不過申請前記得先看看自己的負債比和收入穩不穩定,最好不要在辦房貸期間動用個人信貸、股票質押或信用卡分期,保持資產負債表乾乾淨淨,這樣在銀行審核嚴格的情況下,才比較容易爭取到理想的成數和核貸速度喔!