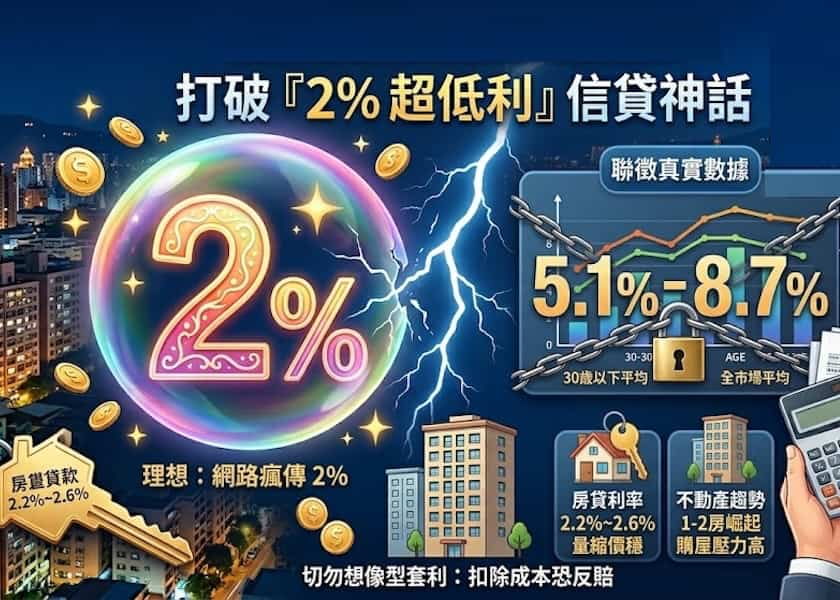
時序步入 9 月下旬,各大商業銀行與純網銀迎來 2026 年第三季業績衝刺的最後關鍵期。打開網路銀行與各類金融 App,隨處可見「首期利率 0.01%」、「最快 2 小時極速撥款」、「開辦費 0 元起」等極具誘惑力的數位信用貸款促銷方案。
然而,在許多人躍躍欲試打算趁優惠借筆周轉金、裝修款或整合高利卡債時,不少信用看似正常的上班族,卻在線上送件後短短幾天內收到「綜合評估未達核貸標準」的婉拒簡訊。問題究竟出在哪裡?
金融借貸專家指出,許多借款人在比價時常犯下「亂槍打鳥」的致命錯誤——為了比較利率,同時在三、四家銀行的線上申貸頁面點擊送件。這個看似平常的動作,往往已經直接踩中了銀行的「聯徵多查」大忌。
為什麼到處比價反而貸不過?揭開「聯徵多查」的審核死穴
依據 為什麼「聯徵次數過多」 會影響貸款? - 金融聯合徵信中心 的官方說明,每當民眾向銀行正式提出貸款或信用卡申請,銀行在核准之前,依法都必須向財團法人金融聯合徵信中心(JCIC)調閱當事人的信用報告,這在系統上會留下所謂的「新業務查詢」紀錄。
在實務授信邏輯中,銀行審查員與風控演算法會特別檢視「近 3 個月內的查詢次數」:
○若一個人在 30 天至 90 天內被超過 3 家金融機構以「新業務」名義密集調閱聯徵,銀行系統會自動將該案件標註為高風險警訊。
○銀行的背後推論非常現實:「申請人是不是財務狀況急轉直下?」「是不是已經在別家銀行被拒絕,才會到處找錢?」
在這種「聯徵多查」的情況下,即使借款人本身年收入豐厚、無任何遲繳紀錄,後續送件的銀行往往也會直接收傘,要麼大幅調高借款利率、壓低核貸額度,要麼為避免倒帳風險而直接婉拒。
決定你能否拿到低利的關鍵!專家深度拆解聯徵評分 3 大眉角
想在季末各銀行的低利專案中脫穎而出、順利爭取到 2% 至 3% 的優質利率,必須先了解聯徵信用評分(分數區間為 200 至 800 分)背後的核心演算法。
眉角一:繳款行為紀錄(權重最高,信用分數的基石)
○信用卡全額繳清是基本門檻:每個月帳單是否在期限內全額結清,是系統權重最高的評估指標。
○動用循環利息是重度扣分項:若長期只繳納「最低應繳金額」,將未結金額滾入循環利息(年息往往高達 10%~15%),會被系統判定為資金入不敷出。
○單次遲繳紀錄留存 1 年以上:不論是卡費還是各類貸款,只要逾期被銀行通報聯徵,遲繳註記通常會自清償日起至少揭露 1 年,此期間申請各類信用商品過件率將急遽衰退。
眉角二:負債程度與額度使用率(控制槓桿擴張度)
○信用卡額度動用率勿超過 50%:若個人信用卡額度為 10 萬元,每月刷卡請款金額常態性超過 5 萬元(動用率逾 50%),會被演算法標記為「擴張信用過度」。維持在 10% 至 30% 是維持 700 分以上高分的理想區間。
○無擔保負債不得超過月薪 22 倍(DBR 22):依主管機關規定,全體銀行對個人的無擔保授信餘額(含信貸、卡債、預借現金及信用卡分期未結本金),合計不可超過平均月收入的 22 倍。若名下既有信貸與分期款已逼近月薪 15 至 18 倍,新申請的信貸成數將面臨大幅縮水。
眉角三:近期信用擴張與查詢頻率(風控的即時感應器)
○除了上述的「新業務查詢過多」之外,在短時間內密集申辦多張新信用卡、連續新增多筆不同銀行的借貸帳戶,皆屬於「短期信用急速擴張」,系統會暫時調降個人的評分等級,直到連續數月維持正常還款後分數才會緩慢回升。
專家教戰:信貸過件率倍增的 4 大實務自救與送件策略
了解銀行的評分邏輯後,借款人該如何在第三季末聰明借貸、避免踩雷?依據 聯徵信用評分標準是什麼?信用分數怎麼查?700分算高嗎?計算方式 - 永豐金證券 與消金專家的實戰經驗,可掌握以下 4 招策略:
1. 善用「個人自查聯徵」,完全不傷信用分數 許多人誤以為只要查聯徵就會扣分,因而不敢確認自己的信用現況。事實上,民眾透過電腦自然人憑證、手機 TWID 認證或臨櫃向聯徵中心申請查閱個人信用報告,屬於「當事人自行查詢」。
聯徵中心規範:「當事人自查紀錄完全不納入評分模型,銀行調閱時也看不到個人自查紀錄」。每年每人均享有線上免費查閱額度,在送件申請任何貸款前,建議先自行調閱確認有無未結清的帳款或錯誤註記。
2. 採取「1+1 精準送件法」,嚴守 3 個月內不超過 2 家 各家銀行偏好的客群不同(如公股偏好軍公教與國營事業,民營行庫偏好上市櫃企業員工,純網銀則偏好數位軌跡清晰的科技族群與年輕客群)。
借款人應先做足功課,比對 2026信用貸款》各銀行信貸方案、20間優惠利率推薦完整比較 - 卡優 等公開資訊,挑選首選的一家主力銀行(通常以每月薪資轉帳銀行或往來最頻繁的信用卡行優先)進行正式送件。若第一家核出的利率或額度不滿意,再挑選第二家備案申請,切勿在同一個月份向三家以上銀行同時填表送審。
3. 授權數位 MyData,提供清晰完整的所得證明 線上審核速度與利率優劣,很大程度取決於財力佐證的真實性。目前包括多家公私立商業銀行與純網銀,均已支援介接政府 MyData 平台。借款人若能直接授權系統調取個人近一年的「綜合所得稅各類所得資料」與「勞保投保明細」,能大幅減少人工補件的來回拉扯,也讓銀行風控系統直接認定收入穩定,大幅提升直接批核理想利率的機會。
4. 若不幸遭婉拒,務必啟動「90 天冷卻期」 若近期已經因為多次送件或其他因素被銀行婉拒貸款,最忌諱的動作就是「病急亂投醫」立刻再找下一家。此時多送一家只是多增加一筆查詢扣分紀錄。
最明智的自救方法是「全面暫停申請」並等待滿 3 個月(90 天)。在此期間內:
○每月信用卡準時全額繳清。
○暫時停用預借現金與額外分期功能。
○等待 90 天後,前次密集的「新業務查詢」歷史紀錄在銀行評估中的影響力將大幅淡化,信用評分亦會逐步修復,屆時再重新審慎挑選銀行送件,過件率將截然不同。
第三季末的低利專案確實是規劃資金的良機,但「懂信用、守規則」才是拿到便宜資金的真正通行證。看清廣告背後的審核邏輯,管好自己的聯徵查詢次數,才能在銀行的算盤前立於不敗之地。