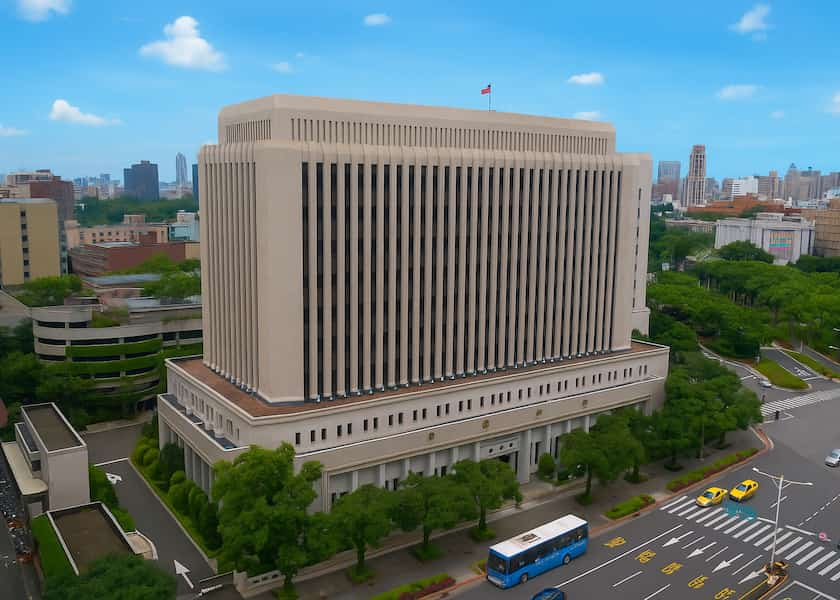
全球金融市場本週迎來指標性的「超級央行週」,美國聯準會、日本銀行與台灣中央銀行均將接力公布最新利率決策,市場高度關注台灣央行將於 9 月 17 日登場的第三季理監事會議結果。
在台灣第二季經濟成長強勁、居住類通膨連續突破 2% 警戒線的背景下,包括美銀在內的部分外資機構示警台灣央行面臨跟進升息半碼(0.125 個百分點)的通膨防禦壓力。
根據中央銀行最新統計,目前臺灣銀行等五大銀行新承做購屋貸款加權平均利率約為 2.29%,若央行決議升息半碼並足額反映,五大行庫平均房貸利率將一舉推升至 2.415%,首購自住地板價也將站上 2.31% 起跳,宣告房貸市場正式跨入 2.4% 高利時代。
根據房貸本息均等攤還模型實務精算,當利率由 2.29% 調升半碼至 2.415% 時,以貸款 1,000 萬元、30 年期為例,借款人每月還款金額將由 38,420 元增加至 39,070 元,每月需多支出 650 元,一年多繳約 7,800 元,全期 30 年累計利息將實質增加約 23.4 萬元。
若放大至都會區主流的 1,500 萬至 2,000 萬元房貸規模,每年利息支出將增加 1.1 萬至 1.5 萬元,30 年下來將平白多繳 35 萬至 46 萬元 的純利息,在水電物價齊漲的環境下,對薪水族家庭的可支配所得形成長期且實質的緊縮壓力。
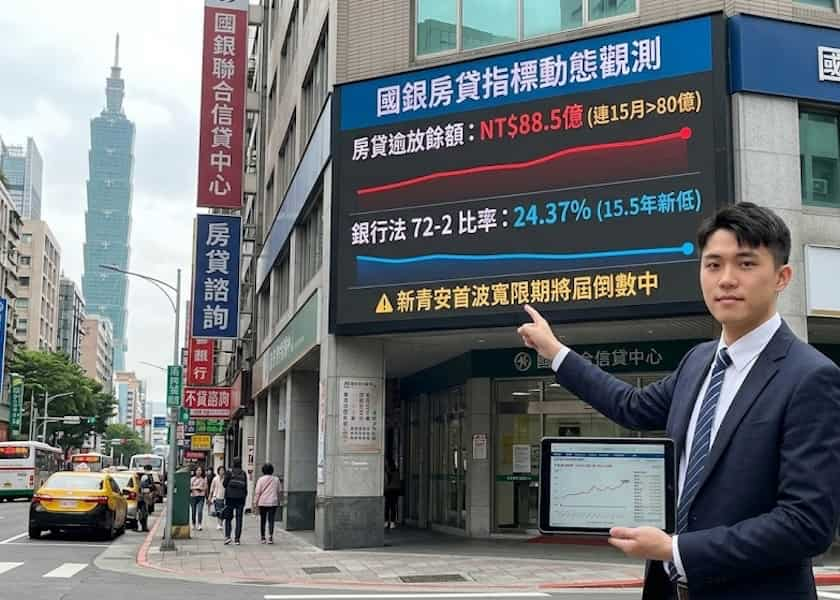
市場對升息與否展開激烈論戰,房產趨勢專家李同榮示警,當前房市正值大量預售完工交屋期,且 8 月六都買賣移轉棟數重摔 23.3%、建商 928 推案總銷大減逾 1,500 億元,若央行在此刻加碼升息,將對房市帶來「信用管制限貸 + 房貸利息加重」的雙重打擊,特別是全台逾 42 萬名同時背負房貸與信貸的「雙貸族」,以及寬限期即將屆滿面臨月繳翻倍的自住戶,恐加速引發資金鏈斷裂風險。
不過,國泰台大產學團隊最新評估指出,鑑於房市交易量能已實質降溫,央行本週維持利率「連十凍」以確保經濟軟著陸的機率依然較高,政策焦點更可能著重於既有信用管制與金流查核的落實。
面對利率長期易升難降的客觀環境,金融理財專家呼籲購屋族應嚴格執行「升息 2 碼(0.5%)的極限壓力測試」,確保房貸月繳額不超過家庭每月總收入的 35% 至 40%,切勿將每月收支預算抓至臨界點。
同時,借款人應避免過度依賴寬限期,並盡早清償高利率的信用卡循環或個人信貸;符合資格的首購家庭更應善用內政部 9 月份開放受理的自購住宅貸款利息補貼,搭配新版青安貸款爭取政府利息減碼,方能在利率波動期穩固家庭財務防線。