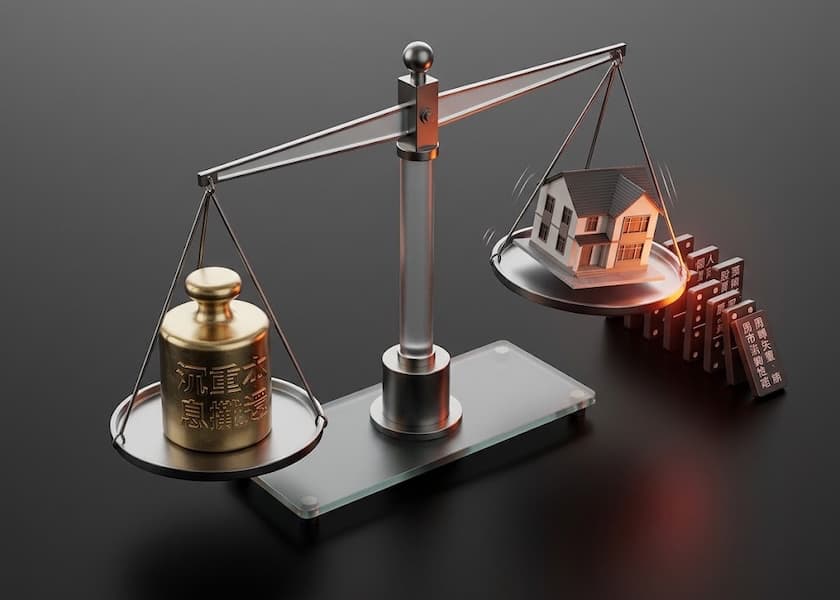
金管會的最新數據顯示,到 2026 年 9 月底,全台銀行的房貸逾期金額已經來到 97.59 億元,比 8 月又多出 4,600 萬元,是 2021 年 3 月以來最高,連續 18 個月都超過 90 億元,第四季可能就會破百億。建商的建築貸款逾期金額也單月跳升 12.76 億元,房貸和建融的壓力同步上升,讓人有點緊張。
雖然房貸總額快到 12 兆元,逾期比率看起來只有 0.08%,但實際金額一直增加,銀行和主管機關都已經在留意。
建築貸款的逾期金額從 34.34 億元一口氣升到 47.1 億元,是 17 個月來最高,比率也從 0.09% 升到 0.12%,單月增幅是近一年半來最大,顯示房地產上下游的風險正在擴散。
主管機關和銀行分析,主要原因有兩個:一是「個人現金流變緊」,二是「寬限期到期」。
全球經濟波動讓一些中小企業和自營商收入變少,連帶影響負責人的房貸;一般上班族也受通膨影響,手頭變緊。過去幾年大家趁低利把槓桿拉到極限,還常申請 3 到 5 年的寬限期,現在寬限期結束,每個月要還的本息變多,如果沒準備好應急金,家計很容易出問題。
加上央行第 7 波信用管制,成屋交易變冷,原本想靠賣房套現的投資客現在賣不掉,計畫全亂了,只好變成逾期戶。建商方面,因為材料漲價、工期延誤,加上買方因為貸款成數不夠而解約,資金周轉變困難,也讓建融壞帳增加。
銀行圈的朋友分享,因為法拍和執行程序通常要花半年到一年以上,加上有些銀行為了因應房市調整而放慢處理呆帳的速度,短期內房貸和建融的逾放金額可能還不會明顯下降。為了應對可能的信用風險,各家銀行已經提高呆帳準備金,在審核時也會更仔細地檢查借款人的負債所得比,特別看重收入穩定度和還款能力。
專家提醒,如果家裡的房貸寬限期快到了,建議提早三到六個月重新看看收支狀況;如果算下來每月本息超過家庭總收入的一半,最好在還沒遲繳前,主動跟銀行商量延長還款年限或申請展延,千萬別讓欠款變成違約,以免在聯徵中心留下紀錄,影響到信用卡和所有金融往來喔。