為了讓房貸和中小企業的貸款更順暢,金管會最近特別花兩週時間,跟全台 37 家本國銀行的總經理聊了聊。 從 10 月底到 11 月初,大家針對資金流動率、資本強化、中小微企業與自住房貸,還有金融回饋這四件事深入討論,也請銀行多調度資金、加強資本結構,讓貸款更有彈性。金管會特別提醒,銀行不能拿流動性覆蓋比率(LCR)當藉口,來擋掉中小微企業或年輕人買房的合理需求。
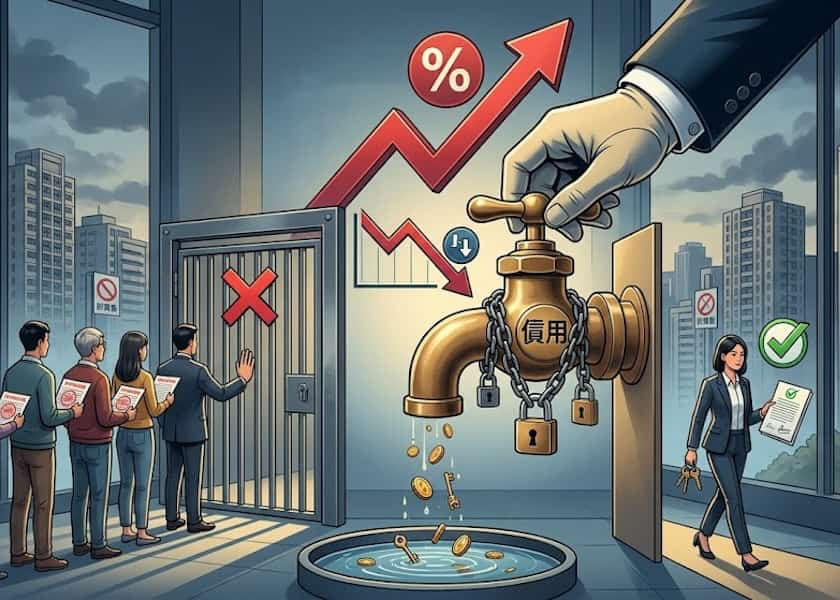
這次銀行資金比較緊,是因為需求和供應兩邊都在拉扯。主管機關發現,AI 供應鏈和科技大廠擴廠、備料,讓企業貸款需求變得很強;而銀行除了要顧成本,資本和風險承受力也有限,所以放款空間縮小。
統計到 8 月底,國銀平均 LCR 降到 120.57%,比去年少 8.22 個百分點;9 月底有些銀行的新台幣存放比甚至超過九成。銀行主管也說,10 月到 11 月外資賣超台股並匯出資金,加上股價波動讓股民常動用活存補保證金,讓原本穩定的存款變得比較活潑,銀行搶存款和維持流動性的壓力也跟著增加。
針對資金調度,金管會說得很清楚:台灣整體的資金還是很充裕,個別銀行比較緊,不代表整個金融體系缺錢,問題在於需求太集中、資金分布不均。所以銀行應該想辦法增加供應,而不是用限貸來壓低合理的產業或民生需求。在資金方面,銀行可以多吸收穩定的零售小額存款,彈性調整債券和高品質資產配置,做好壓力測試和緊急應變,絕對不能因為成本考量而拿 LCR 當藉口;在資本方面,如果放款增加導致風險資產變多,銀行可以提早用盈餘留存、現金增資或發行金融債券來補強資本,讓長期的風險承擔和授信能力更穩健。
為了讓傳統產業和微型店家更輕鬆取得資金,金管會跟經濟部在今年 10 月成立了「中小微企業金融支持小組」,未來會努力把貸款文件數位化、改善債務協商,還會增加專案優惠貸款,幫經營穩定的中小企業順利拿到週轉金。在主管機關的關心下,各大銀行也開始調整放款方向,大型銀行主管說,接下來會仔細檢查科技業客戶的資金需求和額度,避免資金都集中在少數大企業,好讓更多錢能留給一般中小微企業和想買房的自住族。
金融專家認為,金管會這次找所有銀行總經理來聊,對年底要交屋的自住族和急需資金的店家來說,就像吃了一顆定心丸,預期第一線分行不會再隨便說額度用完了。
不過,銀行擴大放款時還是會遵守 5P 原則和跨業聯徵規定;借款人或老闆在送件前,最好準備好清楚的薪資流水、財務報表和訂單證明,再多問幾家存款基礎穩定的銀行,這樣在資金慢慢通起來的過程中,就能順利拿到合適的貸款條件。