台灣金融跨市場的風險防護迎來了重要的進步!由金管會帶頭,金融聯合徵信中心和臺灣證券交易所一起打造的「銀行與證券業跨業信用資料交換機制」,在 10 月 31 日銀行端上線後,今天(11 月 2 日首個營業日)證券商也全面開始實施。
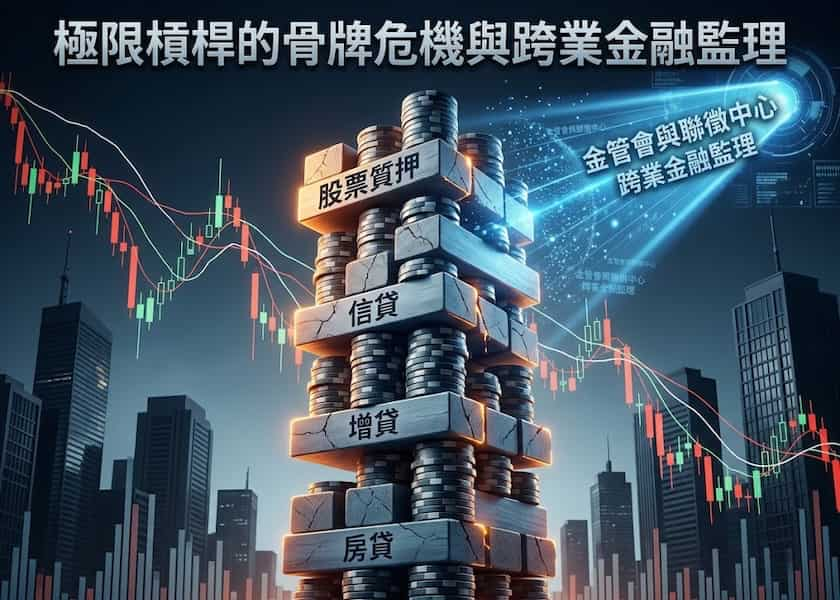
新制度讓銀行和證券商過去的「資訊盲區」徹底消失,投資人在兩邊的負債都能透明呈現,有效擋住利用股票質押和銀行貸款疊加槓桿的「四貸同堂」套利方式。
雙向互查更貼心:銀行查投資貸款「完全不設限」,券商鎖定「3 億大戶」
金管會銀行局副局長張嘉魁和證期局副局長黃厚銘之前說明,雙向查詢的標準很有彈性:
○銀行查券商「完全不設限」:從 10 月 31 日起,只要是新辦的個人貸款,用途標示為「投資理財」,不管金額多少,銀行都會透過機制查詢客戶在證券商的融資融券、不限用途借款、有價證券借貸和認購(售)權證等負債與違約紀錄。
○券商查銀行「鎖定 3 億大戶」:從 11 月 2 日起,券商辦理個人授信時,如果額度達到新台幣 3 億元,或達到該券商淨值的 1%(以較高者為準),就必須向銀行查詢客戶的無擔保信貸、房貸、豪宅貸款和車貸餘額與還款狀況;一般散戶則不會被查。
拆解「四貸同堂」的槓桿遊戲:股票質押難再擴張,銀行會重新評估財力
主管機關這次下重手,主要是想打破市場常見的「四貸同堂」(房貸、信貸、車貸、股票質押)高槓桿模式。
以前資訊沒連通時,有些大戶會把股票或高股息 ETF 拿去券商辦「不限用途借款」套現,再拿這些股票當資產向銀行申請低利貸款,把錢投進股市又質押,形成「以貸養貸」的循環。現在新制上線,銀行能即時看到客戶在券商的負債;大型銀行也表示,未來如果股票已經質押借款,申請房貸或信貸時會直接不列入財力,可貸額度可能變少。
落實「合意查詢」:客戶若不授權,銀行會直接拒絕貸款
為了保護隱私,證期局副局長黃厚銘指出跨業聯徵是建立在「雙方都同意」的基礎上。銀行在查詢之前,會先清楚告訴您範圍和目的,並取得您的書面或數位身分授權。
黃厚銘特別提醒,如果您不同意讓金融機構跨業查看借貸資料,銀行或券商依法不能強行查詢,但這筆貸款申請也沒辦法繼續,會以「無法完成風險評估」為由拒絕。這套機制能避免有人故意隱藏債務,也能防止股市大跌時,高槓桿引發融資追繳,進而造成銀行房貸或信貸的連鎖風險。
給投資人和借款人的小建議:檢視自己的總槓桿,回歸實際的還款能力
在跨市場借貸更透明的時代,專家和顧問給投資人與自住借款人兩點實用的建議:
○盤點自己的總負債:習慣在券商做高額股票質押的朋友,建議重新看看整體的槓桿狀況,避免流動借款太高;大額貸款戶可以主動跟銀行聊聊資產負債結構,預留足夠的現金緩衝,應對可能的追繳通知。
○買房貸款別疊加信貸:最近想辦房貸或換屋的朋友,在送件前 2 到 3 個月,最好不要申請投資用的個人信貸,也不要用證券融資加槓桿;申請時以固定薪資轉帳紀錄和扣繳憑單當作主要財力證明,讓資產負債表看起來乾淨健康,比較容易拿到理想的成數和優惠利率。