過去向銀行申請房屋貸款,從詢問各家專案、準備紙本財力證明、送件、等待行員現場勘查估價,到最後親赴分行對保,借款人往往需要多次請假往返銀行,整體流程動輒耗時數週。
隨著數位金融與演算法技術的演進,金融科技正加速滲透至不動產金融的核心領域,線上申貸、自動估價模型以及區塊鏈電子產權憑證等應用已逐步成為市場新常態,大幅改寫了傳統的房貸申辦體驗。
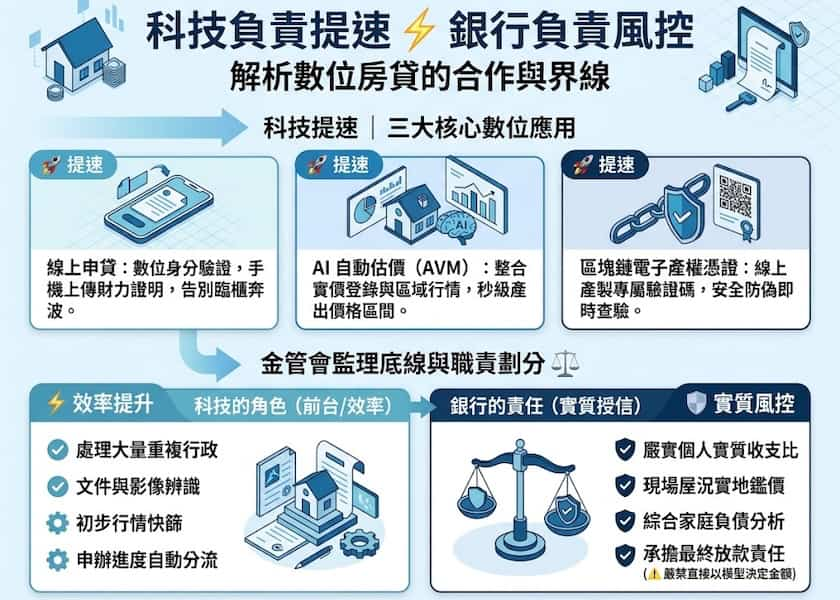
在目前的數位化作業中,金融科技主要聚焦於三大環節的效率提升。
首先是線上申貸與數位身分驗證,民眾透過手機或電腦即可完成試算、基本資料填寫、文件拍照上傳以及進度追蹤,免去重複填表與臨櫃奔波的不便;其次是自動估價模型的引進,系統整合了實價登錄大數據、房屋坪數、屋齡、樓層及周邊區域交易行情,能在極短時間內產出客觀的市場價格區間,加速銀行內部初步審查;最後則是內政部推動的區塊鏈電子產權憑證,所有權人可線上產製具備專屬驗證碼與二維條碼的憑證,提供給銀行或地政士即時查驗產權真偽,大幅強化交易安全與防偽能力。
然而,流程的自動化並不代表金融監理標準的退讓。
金管會調查顯示,國內銀行業使用人工智慧的比例已接近九成,主要用於提升作業效率與客戶服務。針對各界關注的估價爭議,金管會明確訂出監理底線:銀行固然可以運用自動估價模型輔助鑑價,但模型試算出的價格僅能作為參考依據,絕對不能直接拿演算法結果取代人工作出最終放款決策。依據銀行法規精神,不動產的最終放款值、核貸成數以及授信風險承擔,仍必須由銀行授信人員自行覈實判斷與實質負責。
這項監理原則確立了科技與專業判斷的分工界線。
目前金融科技最適合處理的是大量重複性的行政流程,例如文件數位辨識、資料清洗、區域行情初篩及案件分流管理;然而,房貸涉及巨額資金、長達二、三十年的還款週期以及複雜的家庭財務結構,每一間房屋的室內屋況、裝潢維護度,以及每一位借款人的實質現金流穩定度各不相同,無法單純仰賴演算法模型完成所有授信決策。科技負責的是縮短行政時間,而銀行的專業風控人員則負責為長期的資產品質與借貸安全把關。
在享受金融科技帶來便利的同時,消金專家也提醒借款人應強化資訊安全防護。
房貸申請涉及身分證件、扣繳憑單、存款存摺及不動產權狀等極為機敏的個人財務資料,民眾在進行線上申辦時,務必確認使用的是銀行官方網站或官方應用程式,切勿點擊來源不明的簡訊短網址上傳資料。此外,借款人應認知到申貸流程的加速並不等於銀行授信標準放水,銀行對個人信用紀錄、負債所得比的審查依然嚴謹,申貸前仍須做好長期穩健的還款財務規劃。