根據財團法人金融聯合徵信中心最新統計,截至 2026 年 7 月底,全台個人信用貸款總人數正式突破 192 萬人大關,信貸總餘額規模同步來到 1.69 兆元,人數與金額雙雙刷新 2012 年有統計以來的歷史新高紀錄。值得關注的是,隨著今年股市交投熱絡與中短期資金週轉需求擴大,7 月單月新增信貸人數高達 9.6 萬人,單月新增撥貸金額更衝上 1,219.7 億元,顯示民間透過無擔保信貸調度資金的熱度依然高居不下。
30 至 50 歲中壯年扛起申貸大宗,7 月單月新增破千億
根據聯徵中心最新數據,今年以來排除 2 月農曆春節季節性因素後,全台每月個人信貸均維持以 8 萬至 9 萬人的速度穩定擴張;7 月更在理財週轉與暑期消費需求帶動下,單月新增人數進一步放大至 9.6 萬人。
觀察 7 月新增信貸的各年齡層分布,以正值成家立業與職場衝刺期的中壯年族群為主力:
○30 歲至 40 歲:新增 3.4 萬人,高居各年齡層之冠。
○40 歲至 50 歲:新增 2.7 萬人,位居第二。
○30 歲以下:新增 2.1 萬人,反映年輕族群對小額消費與投資週轉的依賴。
○50 歲至 60 歲:新增 1.1 萬人,需求相對穩健。
年齡與利率呈明顯反比:60 歲以上平均 5%、30 歲以下達 7.9%
在借款成本方面,聯徵中心數據清楚反映出銀行「風險定價模型」下的年齡落差,年齡較高且資產累積較豐厚的族群,往往能取得更優惠的利率條件:
○60 歲以上:新增信貸平均利率約 5.0%,為各年齡層最低。
○50 歲至 60 歲:平均利率約 6.2%。
○40 歲至 50 歲:平均利率約 6.5%。
○30 歲至 40 歲:平均利率約 6.7%。
○30 歲以下:平均利率高達 7.9%,較 60 歲以上族群高出近 3 個百分點。
金融機構主管分析,30 歲以下年輕族群因工作年資較淺、薪資基期相對較低或信用往來紀錄較短,銀行演算法系統通常會給予較高的風險加碼,導致平均核貸利率逼近 8%;反觀中高齡族群因職場資歷深、往來資產穩定且償債能力較佳,自然能獲得較低利率的授信方案。
低利長天期替代券商融資,股市理財需求推升信貸規模
針對個人信貸人數屢創新高的背後推手,銀行主管觀察指出,除了日常居家修繕、醫療或家庭短期週轉外,今年台股表現熱絡,激發大量投資人透過個人信貸籌措投資資金。相較於傳統券商股票融資利率普遍偏高且面臨斷頭追繳風險,銀行信用貸款最長可分 7 至 10 年期攤還,每月本息壓力較為平緩,成為不少投資人偏好的財務槓桿工具。
專家示警:跨業聯徵新制已上路,切忌以信貸開槓桿影響買房資格
面對全台信貸族逼近 200 萬人大關,理財與金融專家提醒,借款人若打算利用信貸投入股市,必須留意金融監理環境的重大轉折。自 10 月底「銀行與證券跨業信用資料交換機制」正式實施後,銀行只要承做資金用途為「投資理財」的個人信貸,不論金額大小皆須強制查詢申貸人在券商的融資與質借負債;同時,已有股票質押的部位在銀行端也將不再被認列為財力證明。
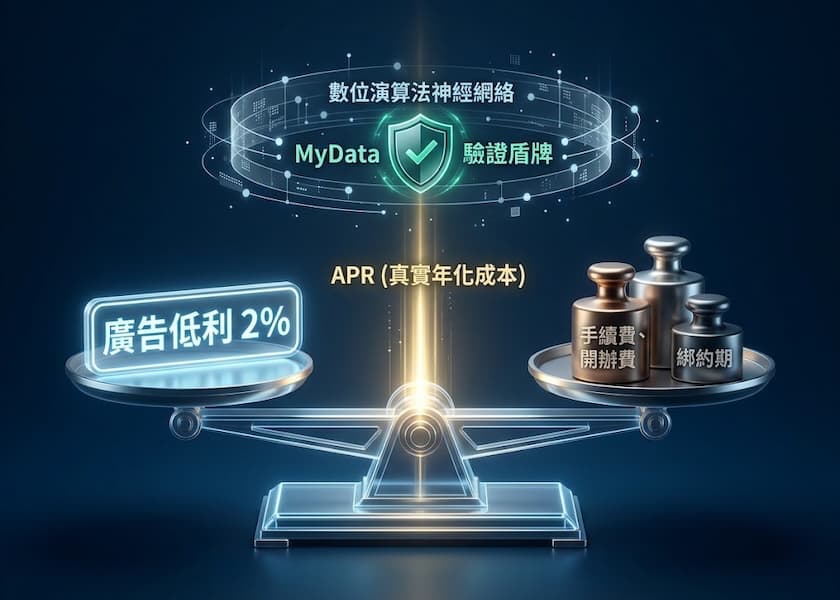
此外,對於未來有購屋計畫的年輕族群而言,身上背負個人信貸將直接占用銀行審核房貸時的「負債收入比(DIR)」額度,極易導致日後買房申請房貸時遭遇成數縮水或利率遭加碼的困境。專家建議,民眾申辦信貸前應以「總費用年百分率(APR)」全面試算真實還款成本,並將每月所有無擔保債務與房貸還款總額控制在月收入的合理安全水位內,避免因資本市場波動而陷入雙重還款壓力。