金融科技又進步囉!能自己規劃又會動手做的「代理式 AI(Agentic AI)」正悄悄走進台灣金融圈。 金管會剛發布的 2026 年調查發現,在 383 家受訪單位裡,已經有 33 家搶先用上這項技術,從找資料、寫報告到評估客戶額度都涵蓋到了。為了避免系統亂跑或讓人搞不清楚,金管會貼心地出了「金融業運用代理 AI 安全諮詢文件」,特別提醒:開戶審查、核貸跟調額度這些重要工作,一定要有「真人最後把關」,絕對不能讓 AI 自己決定喔!
33 家機構搶先布局,證券與銀行居主力、內部場景先行
金管會統計,全台目前已有 164 家金融業應用 AI 技術,滲透率由兩年前的 29% 躍升至 43%;其中有 124 家運用生成式 AI(占 AI 業者的 76%),而能自主分解目標並呼叫外部工具完成複雜任務的「代理式 AI」,則有 33 家機構開始採用,占整體 AI 業者的兩成。
在已導入代理式 AI 的 33 家機構中,以證券期貨業 15 家居冠,銀行與金控 11 家居次,保險業則有 7 家。從應用場景觀察,現階段金融業普遍採取「內部效率先行」策略,主要用於:
○研報與資料蒐集:華南銀行運用 AI 助理統整總經與產業數據,輔助撰寫投資研究報告。
○負面新聞與洗錢防制比對:群益投信透過代理程式自動自公開新聞中篩選疑似涉案名單,大幅縮短人工查核工時。
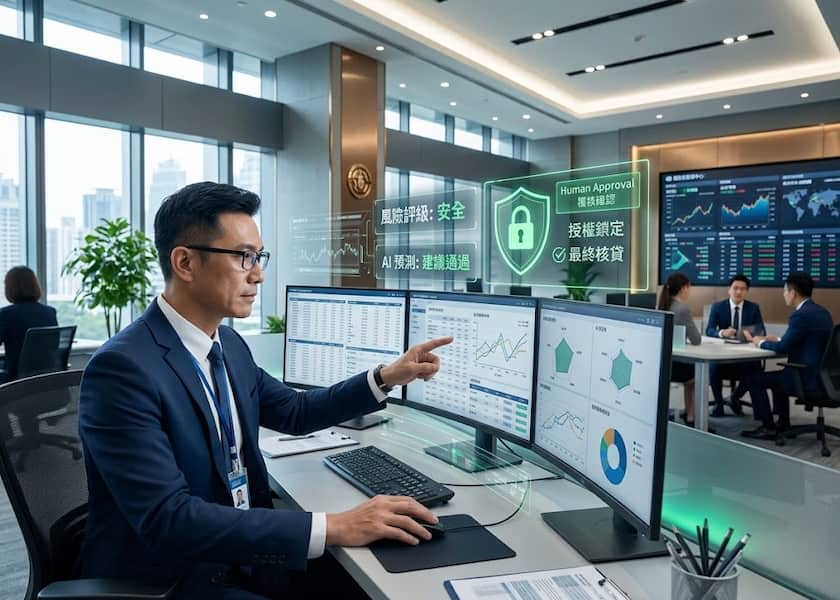
○數位申辦與額度評估:凱基證券導入機器學習模型輔助評估線上開戶額度,但最終准駁權仍嚴格保留在徵審人員手中。
劃定 L1 至 L4 四級風險,金管會定調「像管員工一樣管 AI」
不同於傳統 AI 僅能依提示回答問題,代理式 AI 具備自主呼叫外部 API、讀寫資料庫甚至執行交易的能力。為防止 AI 代理人在權限模糊下濫用系統功能,金管會資訊服務處長林裕泰指出,金融機構管理代理式 AI「必須像管理新進員工一樣」,依據職責賦予最小授權、角色劃分,並落實零信任(Zero Trust)身分識別。
金管會推出的安全指引依據「資料敏感度」、「操作衝擊度」與「自主能力邊界」將代理式 AI 劃分為四級安全框架(L1 至 L4):
○低風險(L1~L2):僅進行內部資料查詢、生成草稿或整理客服客訴摘要,對外部客戶與資產無直接衝擊。
○高風險(L3~L4):涉及直接向客戶發送具法律效力的對話、串接帳戶調動,或介入放款徵審,機構必須導入嚴密的動態防護與隔離機制。
同時,指引要求金融機構建置「五大控制能力」:可觀測(即時監控代理人執行步驟)、可限制(劃定權限白名單)、可阻斷(出現異常或越權指令時能一秒切斷)、可復原(支援交易回滾)與可回溯(完整保存所有推理鏈與操作稽核軌跡)。
55% 業者維持零自主決策,借款人仍享人工覆核與申訴權
在備受借款人與一般消費者關注的「智慧授信」領域,金管會調查顯示目前有 55% 的金融業者維持「0% 自主決策率」,所有涉及客戶權益與財務承諾的流程均由人工把關。
金管會強調,AI 在信貸或房貸業務中,只能扮演「輔助試算、風險指標比對、資料預審」的角色;借款人若申請貸款遭系統判定條件不符,金融機構不得僅以「演算法決定」為由逕行否決,必須由專業授信審查人員進行實質覆核,並妥善留存審查軌跡,確保金融公平待客原則與消費者的申訴知情權利。
這份安全諮詢文件目前正展開為期 30 天的業界意見徵詢,後續將正式納入金融機構內部控制與資安稽核的常態查核項目,在推動數位轉型與維護金融體系韌性之間建立起標準化防線。