央行日前微調放寬兩大房市管制措施,將自然人第二戶購屋貸款成數上限由六成調升至七成,並取消建商購地貸款十八個月內必須動工之切結限制,原先各界預期房市買氣可望在傳統旺季迎來一波回春。
然而政策鬆綁實施至今半個多月,市場買盤反應卻極為冷淡。市場最新市調統計顯示,今年九二八檔期北台灣推案預估量僅約一千一百六十五億元,相較於去年同期的一千七百八十餘億元大幅重挫逾三成五,傳統房市檔期旺季效應宣告失靈。
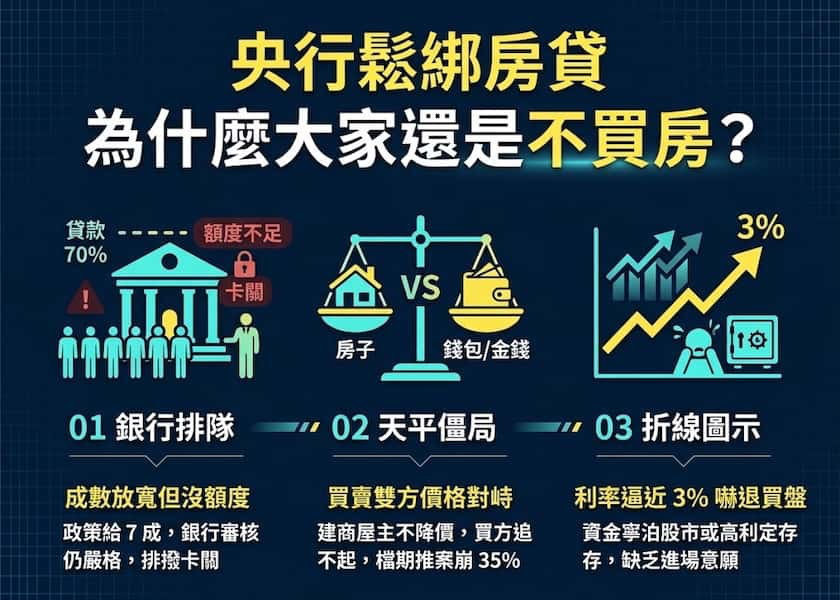
房市第一線業者直言,政策鬆綁未能激發買氣的核心硬傷,首要在於購屋人依然卡在銀行端「貸不到款與排撥漫長」的現實困境。央行雖然放寬了法規上的貸款成數上限,但各商業銀行依舊嚴格受到《銀行法》第七十二條之二不動產放款比率上限的約束,放款額度並未實質增加;第一線行庫對於新增房貸審核持續嚴謹,排撥週期動輒長達兩至三個月以上,部分民營銀行甚至將房貸利率開價調高至百分之二點八至百分之三以上,讓許多有意進場的買方在資金門檻前望而卻步。
除了房貸阻滯,買賣雙方在價格認知上的嚴重僵局,是造成市場交易停滯的另一大主因。
當前各都會區房價指數依然處於歷史高檔,中古屋主與預售建商普遍依賴過去的獲利成本堅守開價不願讓利,而自住買方在面對高利率與有限薪資成長的現實下,早已失去追價動能。買方期待降價才肯進場、賣方不願降價以求成交,雙方缺乏價格共識,直接導致市場陷入漫長的觀望期。
此外,在總體利率環境維持高檔的背景下,民眾對於長期房貸本息負擔的戒心大幅提高,不少具備購屋意願的家庭擔憂未來利率若再度調升將衝擊家庭現金流,因此寧可將資金暫時停泊於股市或高利定存賺取收益,也不願貿然投入不動產市場。
目前整體市況呈現極端的個案表現,僅有座落於成熟商圈核心、總價壓在兩千萬元出頭的極少數低總價小坪數產品尚能吸引自住買盤,其餘中大坪數或外圍蛋白區高開價建案已全面陷入冰封。
專家建議,在政策微調而銀行實質授信依舊緊縮的環境下,購屋人切莫聽信市場即將重啟飆漲的話術盲目追價,看屋出價時應嚴格參照近半年實價登錄的真實成交均價作為談判基準。此外,有意購屋簽約的買方,在簽約前務必向承貸金融機構親自確認放款額度與撥款時程,並在買賣合約中爭取至少六十天至九十天的交屋作業期,以防因銀行端排撥延宕而引發違約爭議。