這幾年城市裡的高樓住宅真的多到數不完,不論是重劃區還是市中心都更案,建商都拼命推出高樓層產品,但實際買氣卻很有趣。
最新的實價登錄顯示,全台住宅的平均樓層從 2017 年第 2 季的 8.8 樓,降到 2026 年同期的 8.2 樓,七大都會區更是全面下滑。
因為房價高加上銀行限貸,大家更在意總價和自備款的壓力,所以買氣轉向比較好負擔的低樓層,出現了「越買越低」的特別現象。
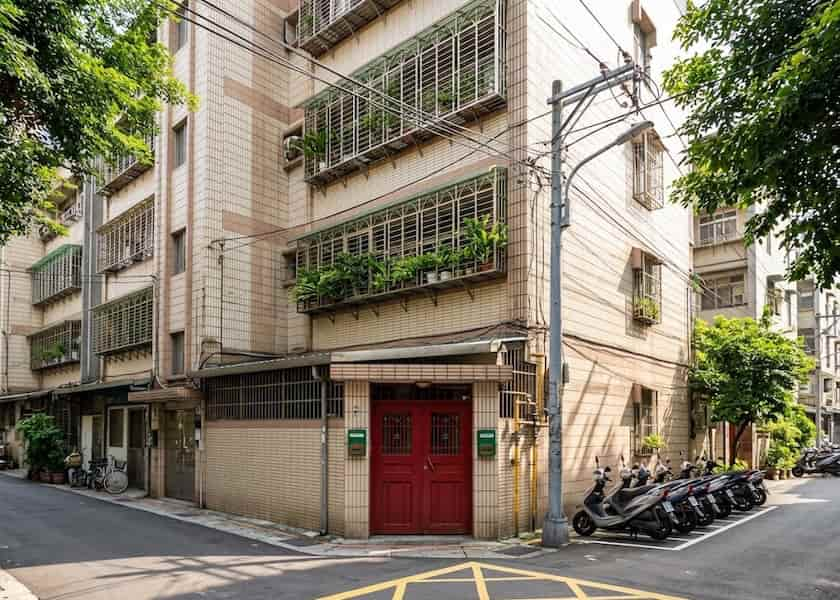
進一步觀察各都會區樓層結構變化,房價居全台之冠的台北市與新北市,低樓層交易當道的趨勢最為明顯,其中 1 至 3 樓低樓層交易占比逼近三成,整體 4 至 5 樓以下的公寓與低樓層華廈更穩居市場成交大宗。房市專家分析,由於高樓層景觀戶每坪單價普遍較低樓層高出約一至兩成,當前市場買盤以年輕首購與剛性自住族群為主力,在央行選擇性信用管制與銀行房貸利率居高不下的環境下,買方為了壓低購屋總價與每月本息支出,主動捨棄高樓層景觀而選擇低樓層物件;另一方面,雙北地區雖然老公寓屋齡普遍偏高,但若位處成熟商圈或捷運站周邊,依然具備完善的生活機能、較低的公設比與潛在都更改建價值,因此持續獲得穩定買盤支撐。
在雙北以外的都會區則呈現顯著的區域分化與兩極化走勢。
桃園市除了 5 樓以下低樓層住宅成交占比提高外,16 樓以上高樓建築住宅成交占比也由 2017 年的 11.2% 攀升至 14.3%,成為七都之中唯一 16 樓以上高樓交易占比逆勢增加的區域,主要反映新興重劃區高樓新案供給充沛,與舊市區透天厝及低樓層公寓共同形成高低兩極的成交結構。高雄市則受惠於近年重劃區新案推陳出新與半導體產業進駐題材帶動,區域買盤對高樓新案接受度高,以平均總樓層 10.2 樓居七都最高。
反觀過去受科技產業與新興重劃區推案帶動的新竹縣市,平均總樓層卻由 2017 年的 9.91 樓大幅降至 2026 年的 7.93 樓,平均減少近 2 個樓層,降幅為七都之最,且 16 樓以上高樓住宅的成交占比更幾乎腰斬。市場分析指出,新竹地區近年房價漲勢凌厲,高樓層新案單價與總價雙雙衝破區域天花板,近期在央行限貸令與銀行審核趨嚴的衝擊下,買方追價能力明顯受限,使得高總價的高樓住宅交易占比大幅萎縮。
不動產與授信專家提醒,住宅成交平均總樓層與樓層偏好下移,深刻反映出高房價時代自住客以空間及屋齡換取價格彈性的務實妥協。
不過,低樓層的中古公寓或華廈通常屋齡較久,雖然總價比較好接受、室內空間也挺大,但買之前還是建議親自去看看採光通風、路邊噪音和管線漏水的情況,並預留一點翻修預算。申請房貸時,也要注意老房子可能因為「屋齡加貸款年限」的規定,讓銀行縮短還款期限或估價比較保守,最好先跟銀行確認清楚,別光因為便宜就急著買喔!