OCT142026
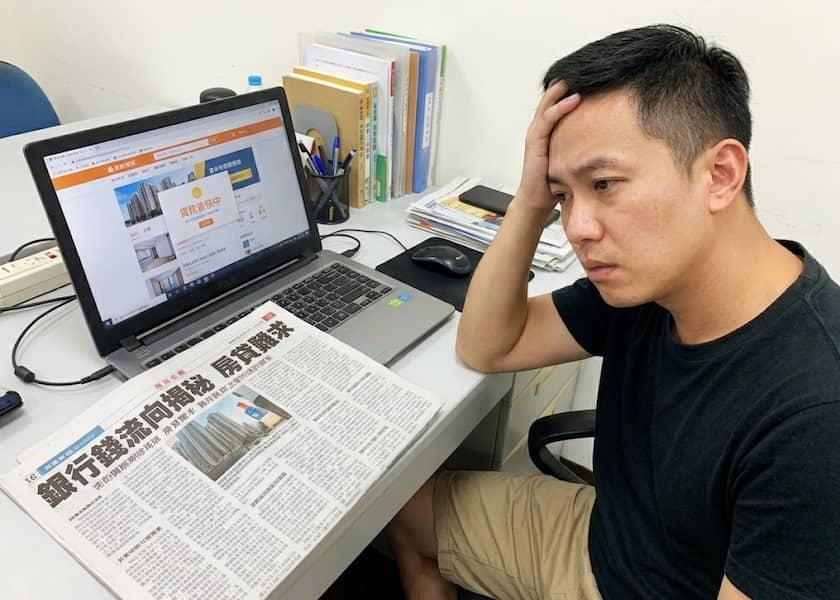
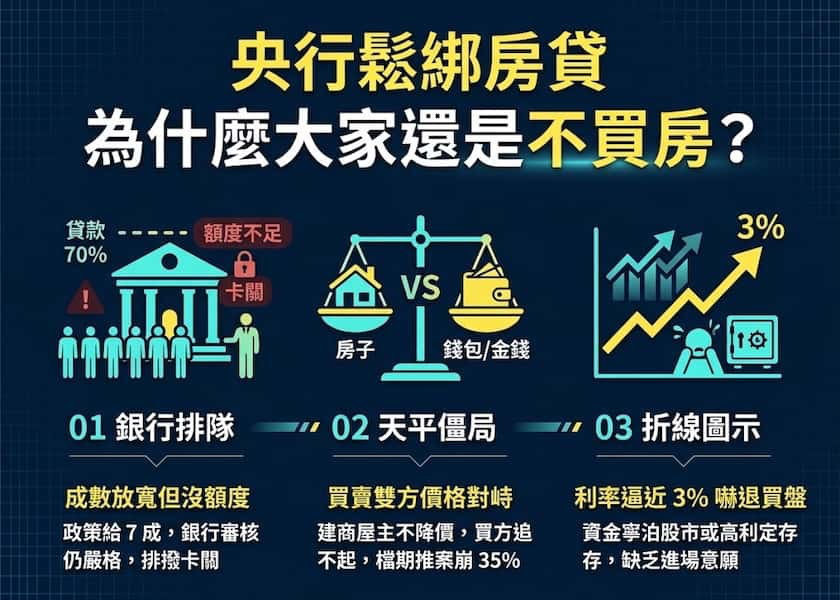
近期房市即便迎來中央銀行放寬第2戶購屋貸款成數限制的政策調整,市場第一線卻依然面臨「看得到卻吃不到」的嚴峻困境。多數購屋族反映,目前購屋最大的阻礙並非購屋資格,而是銀行審核嚴苛、排隊撥款遙遙無期。在銀行法第72條之2限額、交屋潮湧現以及企業端資金需求強勁等多重因素下,銀行的放款資源已出現結構性轉移。
業界觀察指出,在大量新成屋完工交屋潮的排擠下,公股與民營銀行對個人房貸的額度控管與審查標準全面趨嚴。購屋者申請房貸不僅審核門檻拉高,送件後排隊撥款往往需等待數個月,部分行庫甚至已將撥款時程排至明年。此外,就算順利排到撥款名額,房貸利率也普遍不再具備過去的低利優勢,購屋成本顯著攀升。
即便部分銀行距離不動產放款法定上限尚有空間,資金卻未大量流入個人房貸,主要受兩大趨勢影響。
首先是資金大舉轉向實體科技業與產業投資,由於高科技產業持續擴廠與推動資本支出,金融機構依循政策引導,優先將資金挹注於具備實質產值與產業升級潛力的企業。
其次是金融機構對房市後市評估轉趨審慎,面對升息與市場景氣調整壓力,相較於受嚴格額度管制且利差有限的個人住宅貸款,企業放款與多元資產配置更具效益與彈性,因而主動放緩了房貸業務的擴展步伐。
專家提醒,面對當前的限貸與排貸常態,近期有購屋計畫或即將交屋的民眾,在簽訂買賣契約時務必注意貸款相關特約條款,預先拉長交屋款項的支付寬限期,並提早數個月向多家金融機構評估諮詢,以降低因撥款延宕而衍生違約爭議的風險。